
 กำลังโหลด...กำลังโหลด...กำลังโหลด...

กลัวเจอโรคร้าย
ป่วยหนักหนึ่งครั้ง ค่ารักษามีคนจ่ายให้แล้ว แต่รายได้ที่หายไป ยาที่อยู่นอกบัญชี และคนที่ต้องมาดูแล ยังเป็นของเราเอง — เงินก้อนคือส่วนที่มาเติมตรงนั้น
กระเป๋าที่ 1 · ประกันสุขภาพ
จ่ายค่ารักษาให้โรงพยาบาลตามบิล
ผ่าตัดมะเร็งปอด 700,000
เงินเข้าโรงพยาบาล คุณไม่ต้องควัก — แต่เงินไม่ได้อยู่ในมือคุณ
กระเป๋าที่ 2 · ประกันโรคร้ายแรง
โอนเงินก้อนเข้าบัญชีของคุณเอง
เคสจริง: โรคหลอดเลือดสมอง รับ 2,000,000
ใช้กับอะไรก็ได้ — ค่ายามุ่งเป้านอกบัญชีเดือนละ 100,000 · รายได้ที่หายไป · คนดูแล · ดูเคสจริง
เคสจริง ตอบข้อสงสัยเรื่องโรคร้ายแรงแบบไม่ต้องรู้ศัพท์ประกัน ดูจบแล้วค่อยเลื่อนลงไปคำนวณ
ประกันโรคร้ายแรง ต่างจากประกันสุขภาพยังไง | iShield · CI123 · DCI เทียบให้ใน 1 คลิป
ประกันสุขภาพจ่ายค่ารักษาในโรงพยาบาล ขณะที่ประกันโรคร้ายแรงจ่ายเป็นเงินก้อนเพื่อรองรับค่าใช้จ่ายนอกโรงพยาบาล รายได้หายไป และค่าใช้จ่ายอื่นๆ จากการป่วย กรุงไทย-แอกซ่ามีสามประเภท คือ iShield ที่จ่ายจบในครั้งเดียว คุ้มครอง 70 โรค เบี้ยคงที่ถึงอายุ 85; CI123 ที่คุ้มครองกว้างที่สุด 123 โรคและจ่ายได้หลายครั้งตามระยะของโรค แต่เบี้ยไม่คงที่และต้องแนบประกันชีวิต; DCI ที่เบี้ยประหยัดสุด คุ้มครอง 31 โรคระยะรุนแรงบวกกรณีเสียชีวิต ทั้งสามประเภทไม่คุ้มครองโรคที่เป็นมาก่อน CI123 และ DCI มีระยะเวลารอคอยและเบี้ยปรับขึ้นตามอายุทุกปี

ซึมเศร้าทำประกันโรคร้ายแรง ผลอนุมัติออกแบบไหน เล่าให้ฟัง #ประวัติแบบนี้อนุมัติแบบไหน

เป็นไขมัน ความดัน ทำประกันสุขภาพประกันโรคร้ายแรงผ่านแบบไหน แถลงเถอะ รอดด !!

กลัวถูกยกเว้นมดลูกฟังเคสนี้ ผ่าตัดก้อนเนื้อในมดลูก ประกันสุขภาพ ประกันโรคร้ายแรง อนุมัติแบบไหน??

ลดหย่อนภาษีด้วยประกัน ซื้อแผนนี้ เป็นมะเร็งก็รอด ซื้อประกันเพื่อป้องกันให้เพียงพอออม ลงทุน สบายใจ 💙

อ้าวเคลมมะเร็งไม่ได้เฉยย ประกันโรคร้ายแรงเข้าใจง่ายฟังคลิปนี้ 😊 #ประกันโรคร้ายแรง #กรุงไทยแอกซ่า
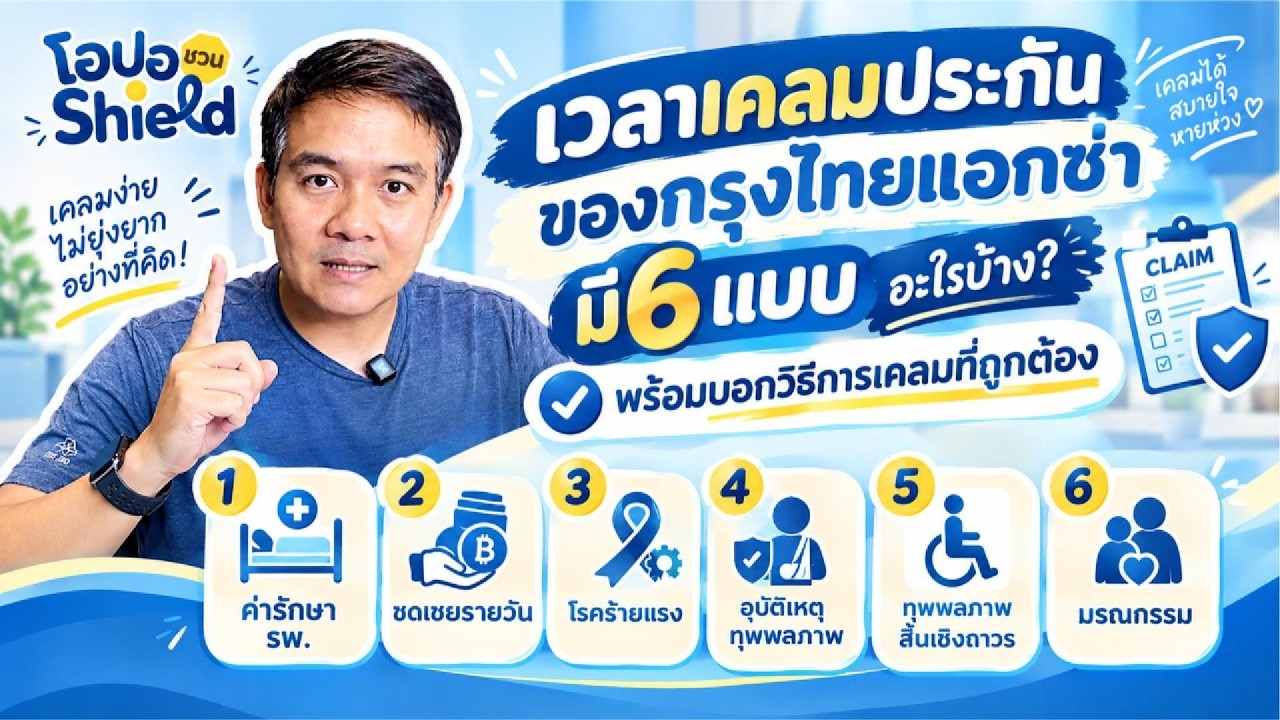
เคลมกรุงไทย-แอกซ่า มี 6 แบบ | ใช้เอกสารไม่เหมือนกัน ดูวิธีของแต่ละแบบได้ในเว็บ

Pet scan ไม่เจอมะเร็งหล่ะ เคลมได้ไหม ?? #petscan #วิชาเคลม #กรุงไทยแอกซ่า
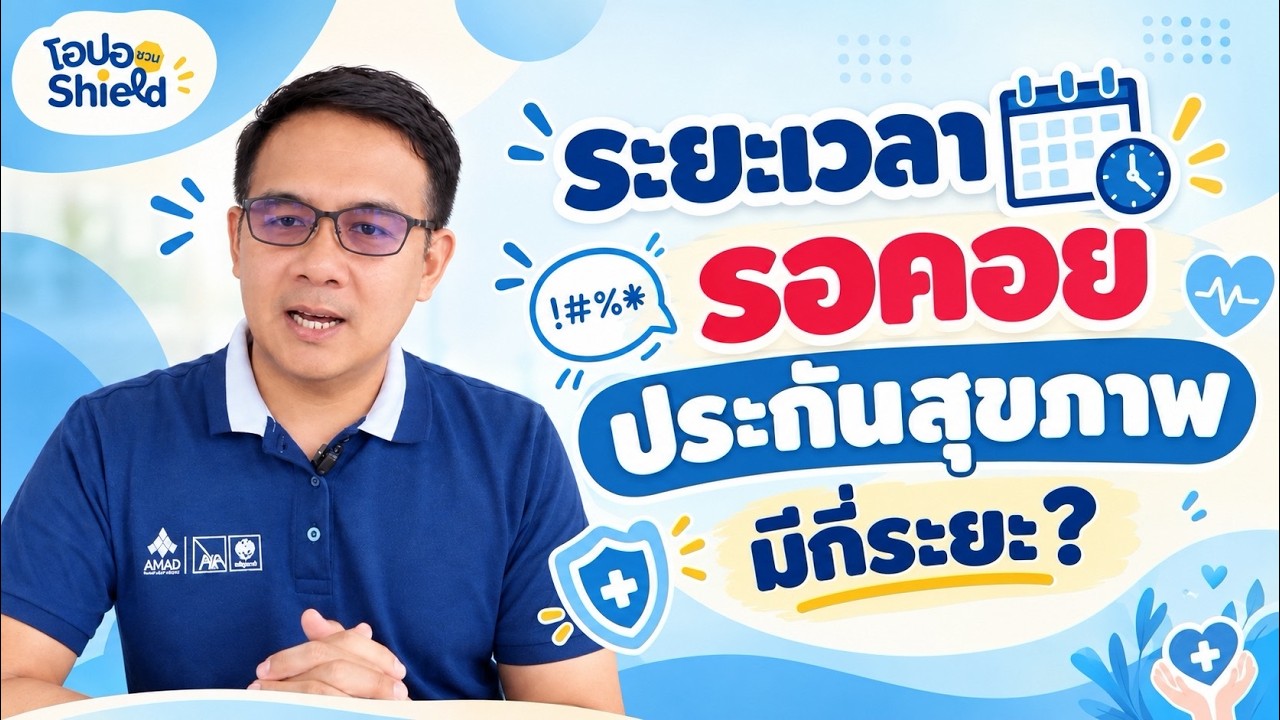
ระยะเวลารอคอยประกันสุขภาพ มีกี่ระยะ | ทันที · 30 วัน · 120 วัน · 12 เดือน

กดจุดบนร่างกายเพื่อดูว่าอวัยวะนั้นคุ้มครองโรคอะไร อ่านนิยามเต็มของแต่ละโรค และกด เทียบแผน เพื่อเห็นในตารางเดียวว่าแบบไหนคุ้มครองโรคไหน จ่ายกี่ % · CI123 124 โรค · iShield 70 โรค · DCI 31 โรค
ชื่อโรคเดียวกันในคนละแบบ นิยามอาจไม่เหมือนกัน — ในหน้านั้นกดอ่านนิยามของแต่ละแบบได้ทุกโรค
ดูนิยามโรค · เทียบ 3 แบบ →สามแบบต่างกันที่ “จ่ายเมื่อไหร่” และ “จ่ายกี่ครั้ง”
อยากได้แบบ
ป่วยได้เงิน ไม่ป่วยก็ไม่สูญเปล่า
กรมธรรม์ของตัวเอง ไม่ต้องพ่วงใคร · เบี้ยคงที่ · มีทุนชีวิตและเงินคืนเมื่ออยู่ถึงอายุ 85
38,210 บาท/ปีชำระเบี้ย 20 ปี · เบี้ยทั้งก้อนของกรมธรรม์นี้
ข้อควรรู้: เบี้ยสูงกว่าสองแบบล่างมาก เพราะเป็นกรมธรรม์ที่มีมูลค่าเงินสด ไม่ใช่สัญญาเพิ่มเติม
ดู iShield →อยากได้แบบ
จ่ายหลายครั้งตามระยะของโรค
จ่ายตั้งแต่ระยะก่อนเริ่มต้น ไปจนถึงระยะรุนแรง · คุ้มครองโรคมากที่สุดในสามแบบ
4,332 บาท/ปีเฉพาะสัญญาเพิ่มเติม ยังไม่รวมสัญญาหลัก
ข้อควรรู้: ซื้อเดี่ยวไม่ได้ ต้องแนบกับประกันชีวิต และเบี้ยขึ้นตามอายุทุกปี
ดู CI123 →อยากได้แบบ
เน้นโรครุนแรงอย่างเดียว เบี้ยประหยัดสุด
31 โรครุนแรง จ่ายก้อนเดียว · ถ้าเสียชีวิตก่อนก็จ่ายทุนให้ (กรมธรรม์นับรวมเป็น 32 กรณี)
4,030 บาท/ปีเฉพาะสัญญาเพิ่มเติม ยังไม่รวมสัญญาหลัก
ข้อควรรู้: ไม่จ่ายระยะเริ่มต้น ต้องถึงเกณฑ์รุนแรงตามนิยามก่อน
ดู DCI →ตัวเลขข้างบนคิดจากผู้ชายอายุ 35 ปี ทุนประกัน 1,000,000 บาท — เบี้ยจริงยังขึ้นกับผลตรวจสุขภาพ · ทุนอื่นระหว่าง 100,000 ถึง 10,000,000 บาท ทำได้ ติดต่อทีมงานเพื่อขอตัวเลขที่แน่นอน · ทุกตัวเลขคำนวณจากตารางอัตราเบี้ย ของบริษัท ไม่ใช่ตัวเลขประมาณ
คำถามสุดท้ายก่อนตัดสินใจ: จ่ายจริงไหม
บิลและผลพิจารณาจริงของลูกค้าเรา ปิดชื่อแล้ว — ดูว่าเงินออกจริงเท่าไหร่
 ไส้ติ่งอักเสบเฉียบพลันติดเชื้อรุนแรง ระหว่างเดินทางต่างจังหวัด นอน ICU 1 คืน รักษาด้วยยาโดยไม่ผ่าตัดเคลม · iHealthy Ultra Bronze · อายุ 40-44 · นอน 1 คืน · IPDเคลมได้บางส่วน · ประกันจ่าย 57,744.70ไส้ติ่งอักเสบที่แพทย์ให้นอน ICU และรักษาด้วยยาโดยไม่ผ่าตัด เบิกเป็นผู้ป่วยในได้ เคสนี้บริษัทไม่คุ้มครองแค่แผ่นรองซับ 39 บาท ซึ่งโรงพยาบาลลดให้ ลูกค้าจึงไม่ต้องจ่ายเองเลย
 ปวดท้องเรื้อรัง กินยาแล้วไม่หาย แพทย์จึงให้ส่องกล้องกระเพาะอาหาร — เอกสารไม่ได้ระบุผลการส่องกล้องเคลม · ไอเฮลท์ตี้ ไลท์ รุ่นเก่า (iHealthy Lite) · รหัสแผนตามใบสรุปค่าใช้จ่ายฯ HEH8B64 Silver · OPDเคลมได้เต็ม · ประกันจ่าย 22,162ปวดท้องเรื้อรังที่กินยาแล้วไม่ดีขึ้นจนแพทย์ให้ส่องกล้อง ขออนุมัติล่วงหน้าไว้ก่อนได้ และเคสนี้บริษัทวางบิลตรงกับโรงพยาบาลเต็มจำนวนแม้ไม่ได้นอนโรงพยาบาล
 ริดสีดวงทวารภายนอกมีลิ่มเลือดอุดตัน ผ่าตัดแบบไม่ต้องนอนโรงพยาบาลเคลม · iHealthy Ultra Bronze · อายุ 40-44 · OPDเคลมได้เต็ม · ประกันจ่าย 31,159.50ริดสีดวงที่แพทย์ผ่าตัดได้โดยไม่ต้องนอนโรงพยาบาล เบิกเป็นการผ่าตัดแบบผู้ป่วยนอกได้ และเมื่อโรงพยาบาลส่งเอกสารให้บริษัทครบ ผลอาจออกได้ภายในวันเดียวกับที่รักษา
ลองก่อนซื้อ: แผนจ่ายตามนิยามโรค ไม่ใช่ตามความรู้สึกว่าป่วยหนัก
ข้อ 1 จาก 5
ถ้าเป็น “มะเร็งระยะลุกลาม” แผนไหนจ่าย
เบี้ย CI123 / DCI ไม่คงที่ — ขึ้นตามอายุทุกปี
สัญญาเพิ่มเติมต่ออายุปีต่อปี เบี้ยจึงปรับเพิ่มตามอายุ ไม่มีส่วนลดตามทุนประกัน · ถ้าอยากได้เบี้ยคงที่ ต้องดู iShield ซึ่งเป็นกรมธรรม์เดี่ยว
90 วันแรก ยังไม่คุ้มครองโรคร้ายแรง
ตรวจเจอในช่วงรอคอย 90 วันหลังทำสัญญา จะไม่ได้รับผลประโยชน์ — ยกเว้นภาวะวิกฤตจากอุบัติเหตุที่คุ้มครองทันที
CI123 กับ DCI ซื้อเดี่ยว ๆ ไม่ได้
ต้องแนบท้ายกรมธรรม์ประกันชีวิตหลัก (เครื่องคำนวณบนหน้านี้ให้เลือกสัญญาหลักเองได้) เบี้ยที่ต้องจ่ายจริงจึงรวมสัญญาหลักด้วย
CI123 เลือกทุนบนเว็บได้แค่ 4 ระดับ
เอกสารอัตราเบี้ยที่มีเผยแพร่ตัวอย่างไว้ 4 ระดับ ทุนจำนวนอื่นต้องขอใบเสนอราคาจากทีมงาน เครื่องคำนวณจึงยังไม่แสดงเบี้ยของทุนอื่น
มีกรมธรรม์ iCare อยู่แล้ว?
iCare ปิดการขายแล้ว แทนที่ด้วย CI123 — ผู้ที่ถือกรมธรรม์ iCare เดิมสามารถดูรายละเอียด ความคุ้มครอง เงื่อนไข และค้นหาชื่อโรคที่คุ้มครองได้ที่นี่
ดูรายละเอียดความคุ้มครอง iCare →
โอปอ ดูแลเองทุกเคส ตั้งแต่เลือกแผนจนวันเคลม
ตัวแทนประกันชีวิตที่ได้รับอนุญาต (กรุงไทย-แอกซ่า) · ช่วยเช็กนิยามโรคให้ก่อนตัดสินใจ · ตอบคำถามไว้เป็นคลิปแล้ว 691 ตัว · เคสเคลมที่เปิดให้ดู 141 เคส
ฝากชื่อและเบอร์โทรไว้ ทีมงานโอปอชวนShield จะติดต่อกลับเพื่อช่วยเปรียบเทียบและแนะนำแผนที่เหมาะสม พร้อมใบเสนอราคาที่แม่นยำตามผลการพิจารณารับประกันภัยจริง
ประกันโรคร้ายแรงคุ้มเมื่อรู้ว่าตัวเองขาดตรงไหน สองเครื่องมือนี้ตอบให้ได้ในไม่กี่นาที
พิมพ์เป็นภาษาคน ระบบหาคำตอบจากบทความและคลิปของเราให้ ตอบไม่ได้ก็บอกตรง ๆ
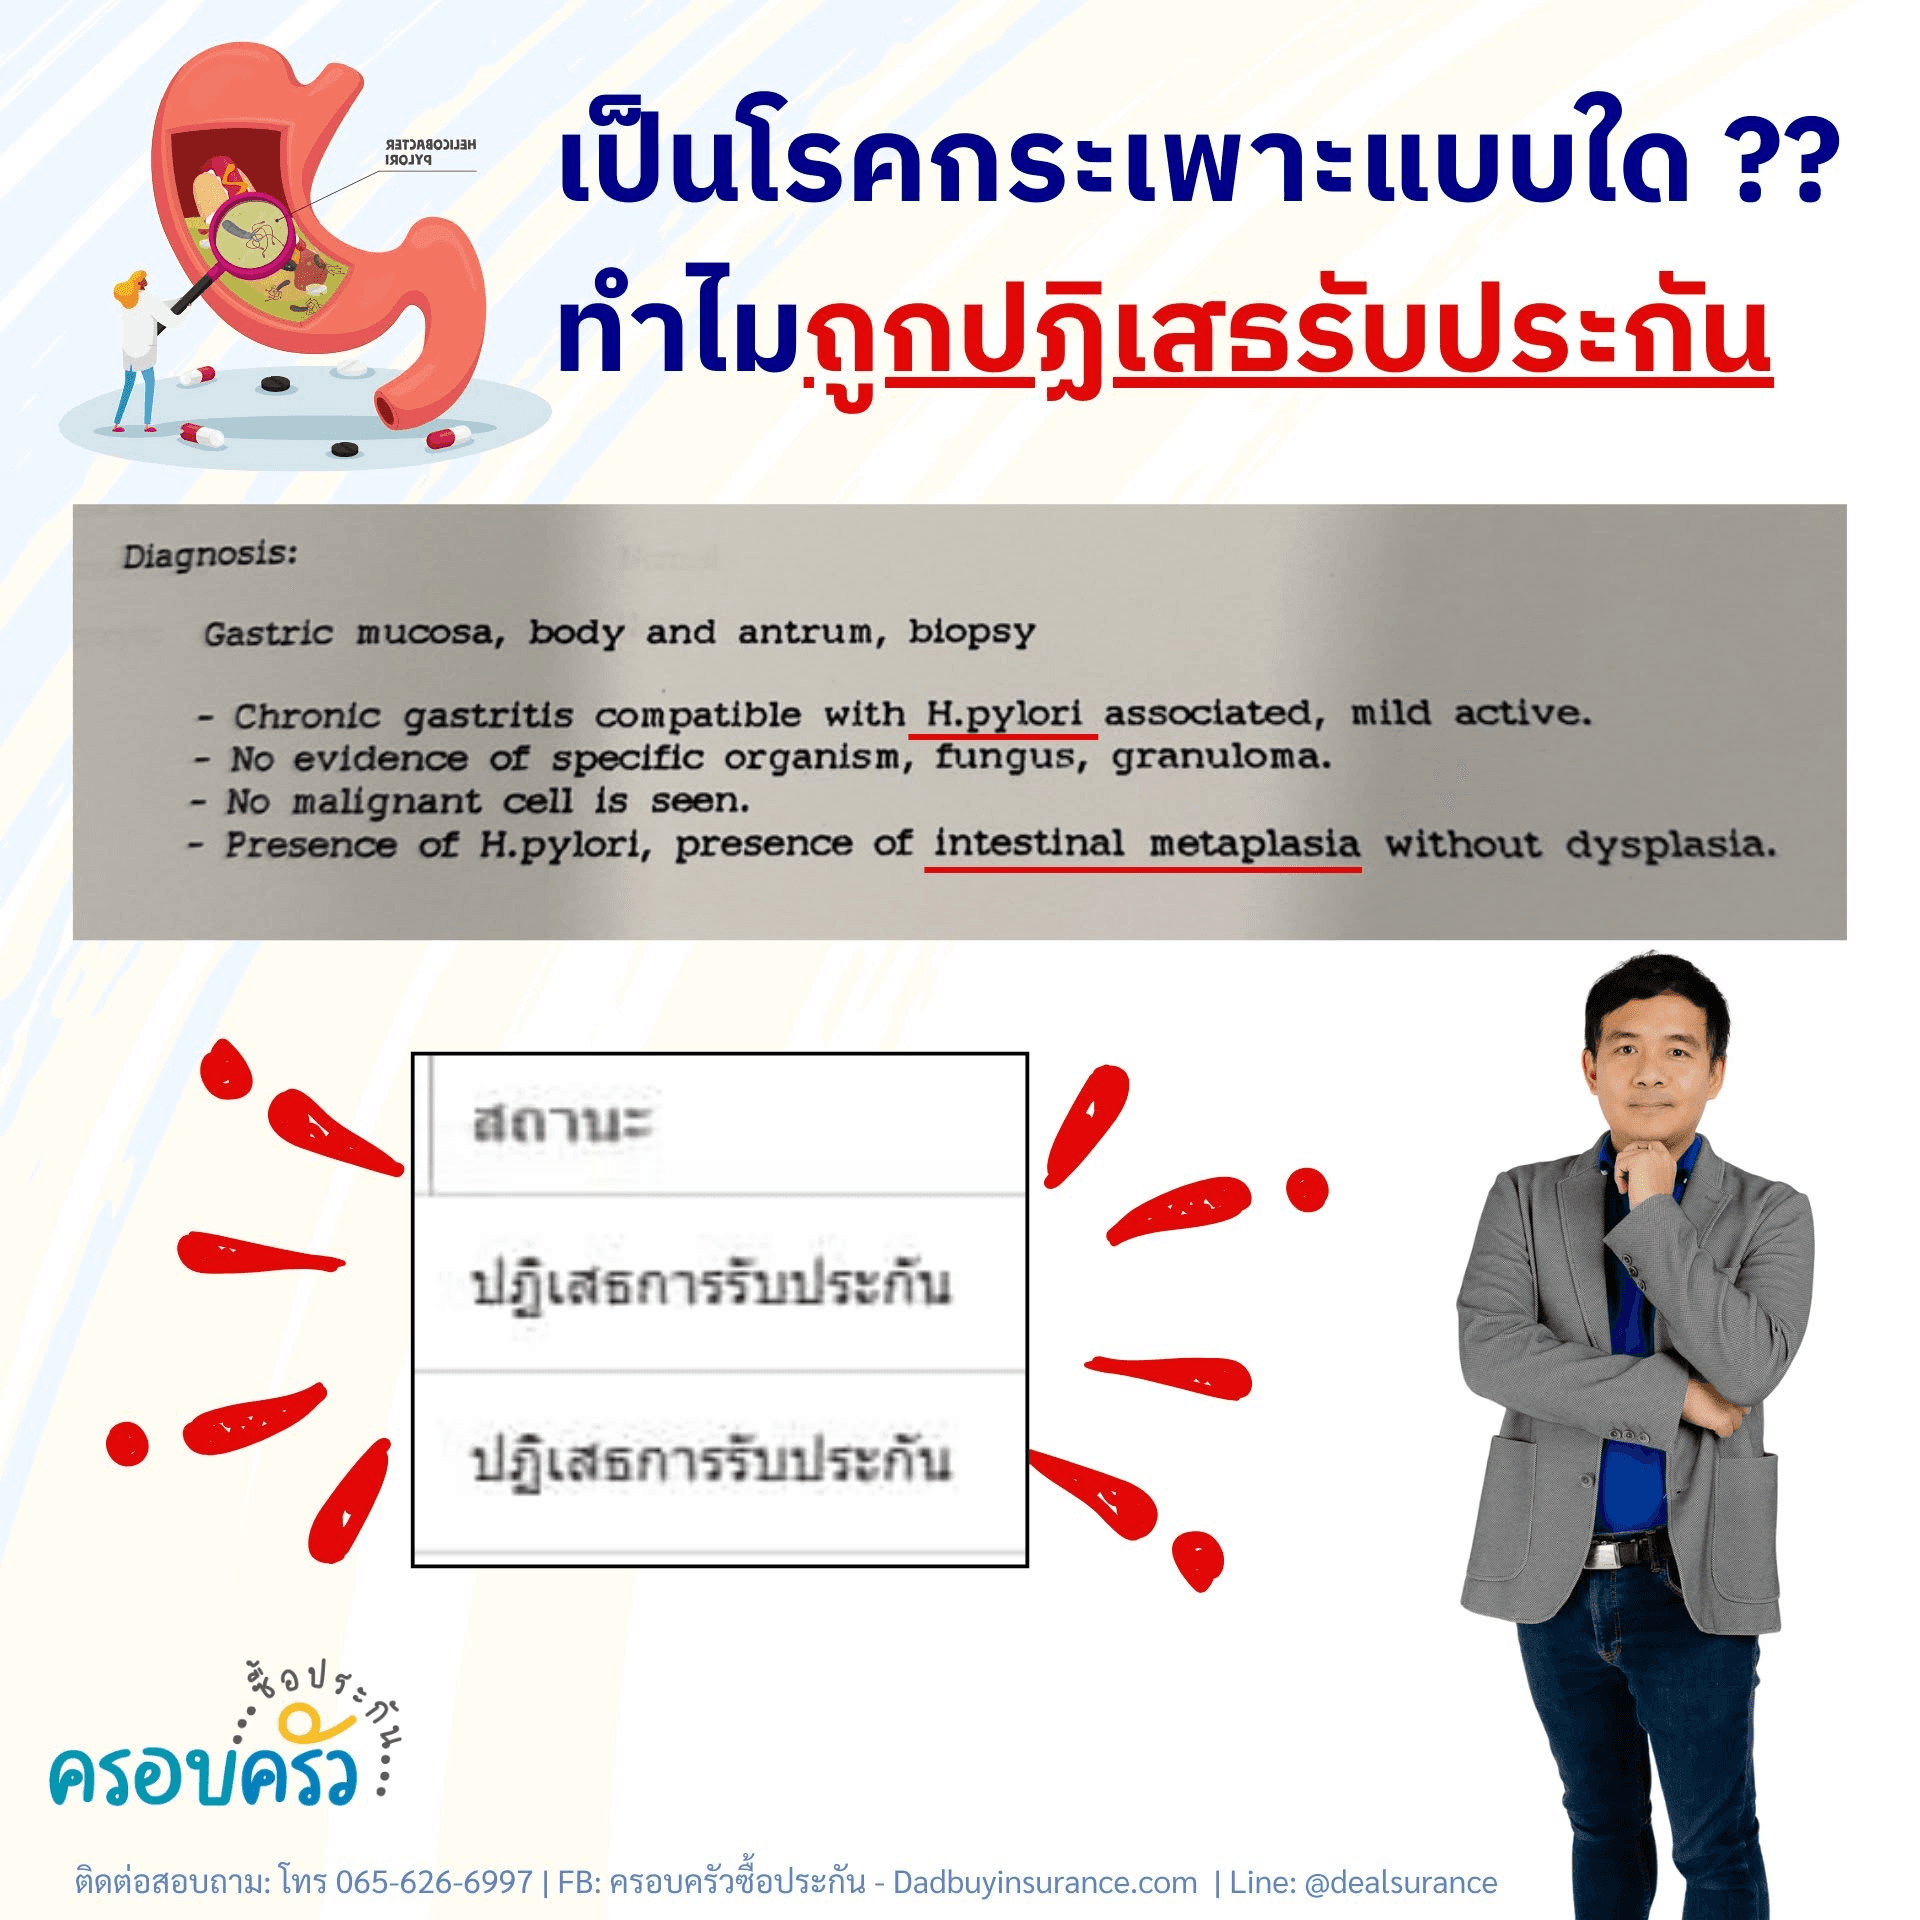
หญิงอายุ 34 ปี ทำประกันกลุ่มโรคร้ายแรง แนบประวัติโรคกระเพาะและถูกปฏิเสธรับประกันในเวลาต่อมา โรคกระเพาะ โรคง่ายๆ ทำไมถูก ปฏิเสธการรับประกัน ??
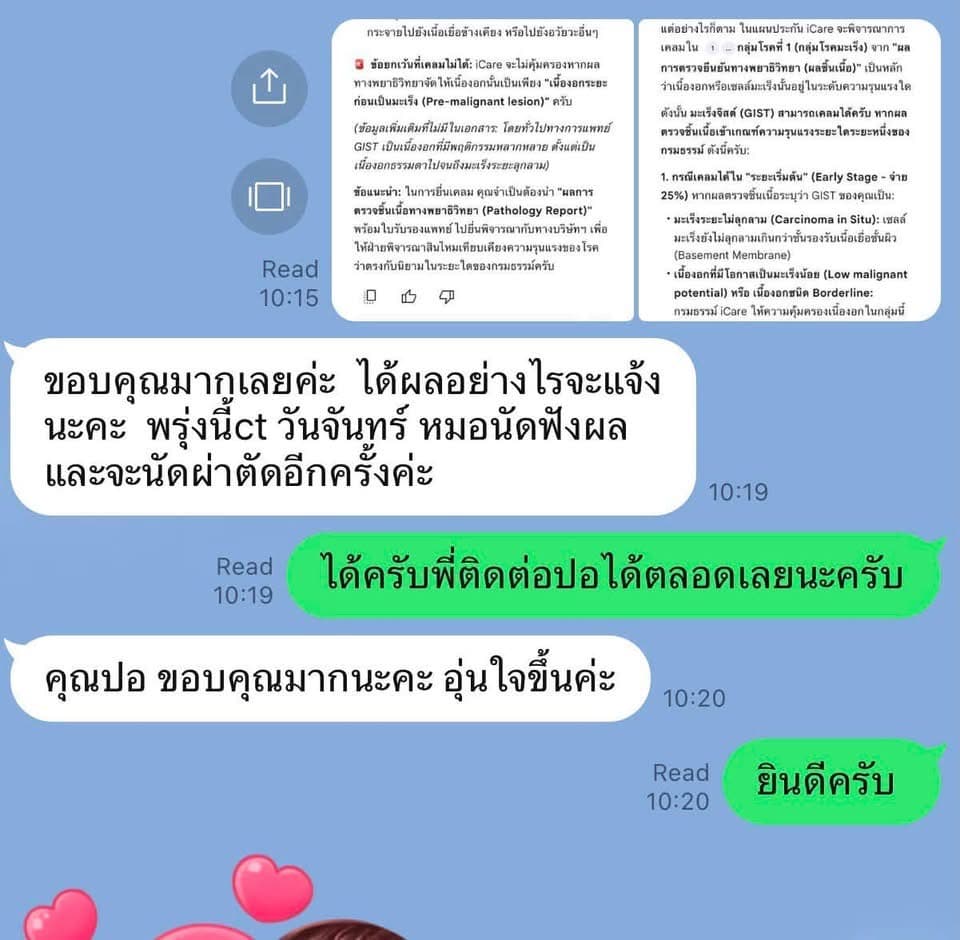
ในเหตุการณ์ที่ลูกค้าออกจากห้องตรวจหรือผลชิ้นเนื้อออก มักจะถามหาตัวแทนเลยว่า สิ่งที่กำลังป่วยนั้นเข้าเงื่อนไขความคุ้มครองหรือไม่
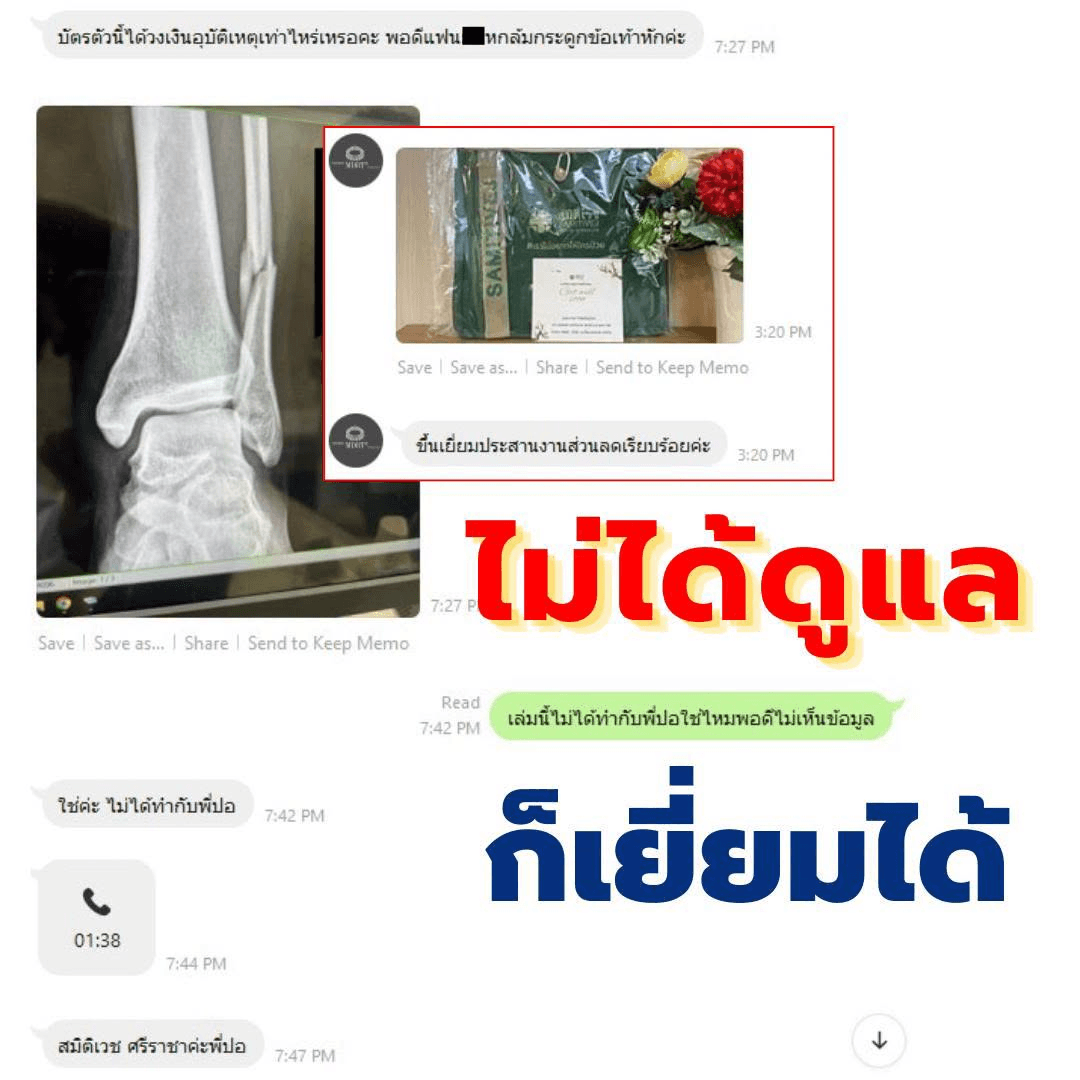
การใช้สิทธิ์ MDRT มอบส่วนลดค่ารักษาพยาบาลให้ลูกค้า
ในฐานะคุณแม่เป็นราชการเกษียณเช่นกัน เป็นสิทธิ์ที่ดี แต่ไม่ได้เร็ว ถ้าไม่อยากเปลืองเงินซื้อประกันสุขภาพ เราแนะนำดังนี้..
ความสบายใจ ราคากี่บาท ?? ต้นปี..น้องป่วย ไข้หวัดหรือท้องเสียนี้แหละ ปอไปเยี่ยมด้วย หมอเห็นค่าเลือดแปลกๆ เลือดน้องซีด จางกว่าปกติ วันนั้นแอดมิท เรียบร้อย เคลมได้หมด ประกันกลุ่ม ประกันสุขภาพ แบ่งเบากันจ่าย เรียบร้อย
iShield เป็นกรมธรรม์เดี่ยว ซื้อได้เลยไม่ต้องมีสัญญาหลักอื่น ส่วน CI123 และ DCI เป็นสัญญาเพิ่มเติมที่ต้องแนบท้ายกรมธรรม์ประกันชีวิตหลัก ซึ่งเครื่องคำนวณบนหน้านี้ให้เลือกเองได้ จึงต้องคำนวณเบี้ยทั้งสัญญาหลักและสัญญาเพิ่มเติมรวมกัน
โดยหลักการสามารถทำได้ตามเงื่อนไขการรับประกันภัยของบริษัท แต่ควรปรึกษาทีมงานเพื่อวางแผนความคุ้มครองและงบประมาณที่เหมาะสม ไม่ให้ซ้ำซ้อนเกินความจำเป็น
เอกสารอัตราเบี้ยที่มีในขณะนี้เผยแพร่ตัวอย่างไว้เฉพาะ 4 ระดับทุนประกัน (600,000 / 1,000,000 / 3,000,000 / 5,000,000 บาท) และเบี้ยไม่ได้ปรับตามสัดส่วนเชิงเส้นระหว่างระดับ จึงยังไม่สามารถประมาณเบี้ยของทุนประกันจำนวนอื่นได้อย่างแม่นยำ หากต้องการทุนประกันจำนวนอื่น ติดต่อทีมงานเพื่อขอใบเสนอราคา
DCI จ่ายผลประโยชน์ก้อนเดียว 100% เมื่อเสียชีวิตหรือเป็นโรคร้ายแรงตามนิยาม 31 โรค เหมาะกับผู้ที่ต้องการความคุ้มครองแบบง่าย ครอบคลุมทั้งกรณีเสียชีวิตและโรคร้ายแรงในสัญญาเดียว ส่วน CI123 คุ้มครองละเอียดกว่า แบ่งเป็นระยะของโรค (ก่อนเริ่มต้น/เริ่มต้น/รุนแรง) จ่ายเป็นเปอร์เซ็นต์ตามความรุนแรง เหมาะกับผู้ที่ต้องการความคุ้มครองตั้งแต่ระยะแรกเริ่ม ทีมงานยินดีช่วยแนะนำแบบที่เหมาะกับความต้องการของคุณ
iShield, CI123 และ DCI เป็นแบบประกันและสัญญาเพิ่มเติมของบริษัท กรุงไทย-แอกซา ประกันชีวิต จำกัด (มหาชน) โอปอชวนShield เป็นผู้นำเสนอแผนประกันเพื่อให้คำปรึกษาเบื้องต้นเท่านั้น ข้อมูลบนหน้านี้เป็นการสรุปเพื่อการนำเสนอ ผลประโยชน์ความคุ้มครองและเบี้ยประกันที่แท้จริงเป็นไปตามผลการพิจารณารับประกันภัยและกรมธรรม์ฉบับจริง กรุณาศึกษารายละเอียด ข้อกำหนด และเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
ดีซีไอ (DCI) เป็นสัญญาเพิ่มเติมที่ขายผ่านตัวแทนเท่านั้น ไม่มีโบรชัวร์บนเว็บบริษัท — ขอเอกสารได้จากทีมงาน
สัญญาหลักที่ใช้แนบได้: CI123 และ DCI เป็นสัญญาเพิ่มเติม จึงต้องแนบท้ายกรมธรรม์ประกันชีวิตหลัก — แนบกับ Life Protect+ (ไลฟ์ โพรเทค+) ประกันชีวิตตลอดชีพตัวใหม่ ของกรุงไทย-แอกซ่าได้ โดยเบี้ยของสัญญาเพิ่มเติมเท่ากับตารางอัตราเบี้ยของตัวมันเองทุกบาท