
 กำลังโหลด...กำลังโหลด...กำลังโหลด...
ประกันโรคร้ายแรง › iShield
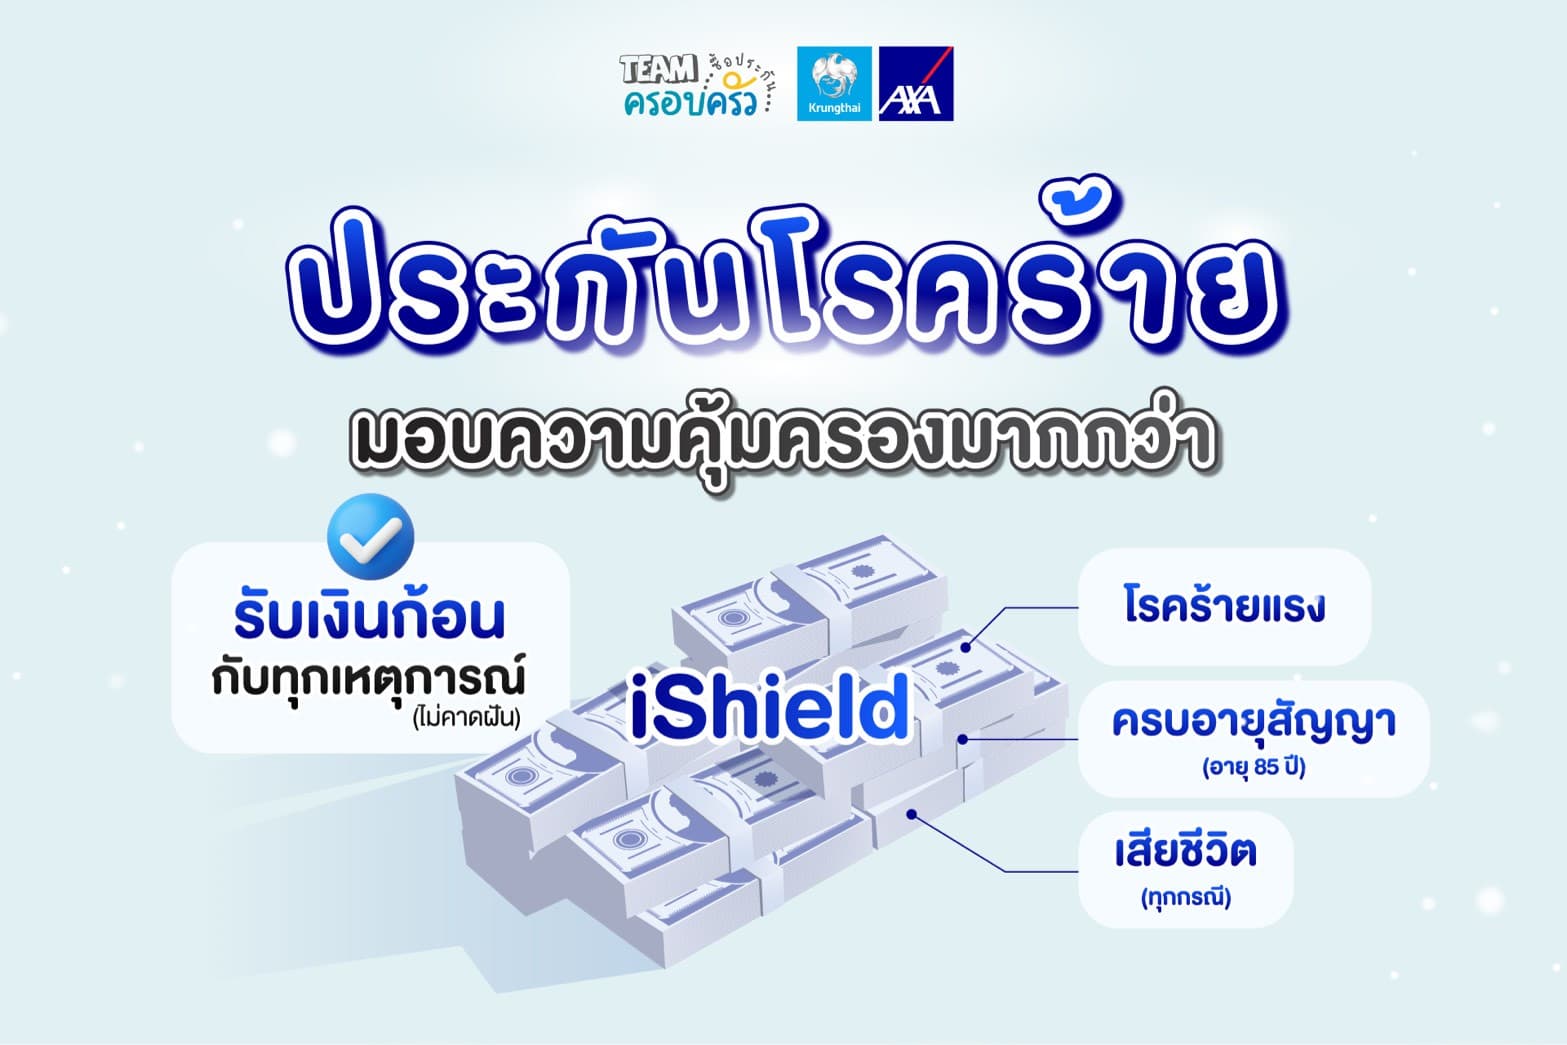
กรมธรรม์โรคร้ายแรงที่ยืนด้วยตัวเอง ไม่ต้องแนบกับประกันชีวิตตัวอื่น เบี้ยคงที่ตลอดระยะชำระ จ่ายเงินก้อนเมื่อตรวจพบโรคตามนิยาม และถ้าอยู่ถึงอายุ 85 โดยไม่ได้ใช้ ก็ยังได้เงินคืน
iShield คืออะไร | ป่วยก็ได้เงิน อยู่ครบก็ได้คืน คุ้มครอง 70 โรคถึงอายุ 85
iShield เป็นกรมธรรม์ประกันโรคร้ายแรงแบบสแตนด์โลน ไม่ต้องพ่วงสัญญาหลัก โดยสามารถเลือกระยะเวลาชำระเบี้ย 4 แบบ (5/10/15/20 ปี) และคุ้มครองถึงอายุ 85 เท่ากัน คุ้มครองโรค 70 โรค แบ่งเป็นระยะเริ่มต้น 20 โรคจ่าย 25% ของทุนประกัน (สูงสุด 4 โรค) และระยะรุนแรง 50 โรคจ่าย 100% หรือหากเสียชีวิตหรืออยู่ครบถึงอายุ 85 จะจ่าย 100% ของทุนประกันหรือเบี้ยที่จ่ายมาแล้ว แล้วแต่จำนวนไหนมากกว่า (หักผลประโยชน์ระยะเริ่มต้นออก) เบี้ยสามารถลดหย่อนภาษีได้ตามเกณฑ์สรรพากร ควรทราบว่าเบี้ยสูงกว่ากรมธรรม์ CI อื่นๆ เนื่องจากมีมูลค่าเงินสด และหากเริ่มสัญญาในอายุที่มากจะไม่คุ้มเพราะเบี้ยรวมเข้าใกล้ทุนประกัน

รักษามะเร็ง 4 เดือน 6–7 แสน ประกันจ่ายอะไรบ้าง ได้เงินก้อน 1 ล้าน | เรื่องจริงพี่ตั๊ก EP.7
บ้านาาา แค่ภูมิแพ้ เลื่อนรับประกันเลยอะ 😭 #ประวัติแบบนี้อนุมัติแบบไหน

ซึมเศร้าทำประกันโรคร้ายแรง ผลอนุมัติออกแบบไหน เล่าให้ฟัง #ประวัติแบบนี้อนุมัติแบบไหน

เป็นไขมัน ความดัน ทำประกันสุขภาพประกันโรคร้ายแรงผ่านแบบไหน แถลงเถอะ รอดด !!

กลัวถูกยกเว้นมดลูกฟังเคสนี้ ผ่าตัดก้อนเนื้อในมดลูก ประกันสุขภาพ ประกันโรคร้ายแรง อนุมัติแบบไหน??

ลดหย่อนภาษีด้วยประกัน ซื้อแผนนี้ เป็นมะเร็งก็รอด ซื้อประกันเพื่อป้องกันให้เพียงพอออม ลงทุน สบายใจ 💙

อ้าวเคลมมะเร็งไม่ได้เฉยย ประกันโรคร้ายแรงเข้าใจง่ายฟังคลิปนี้ 😊 #ประกันโรคร้ายแรง #กรุงไทยแอกซ่า

DCI คืออะไร | เบี้ยประหยัดที่สุด คุ้มครองโรคร้ายแรงรุนแรง 31 โรค และเสียชีวิต
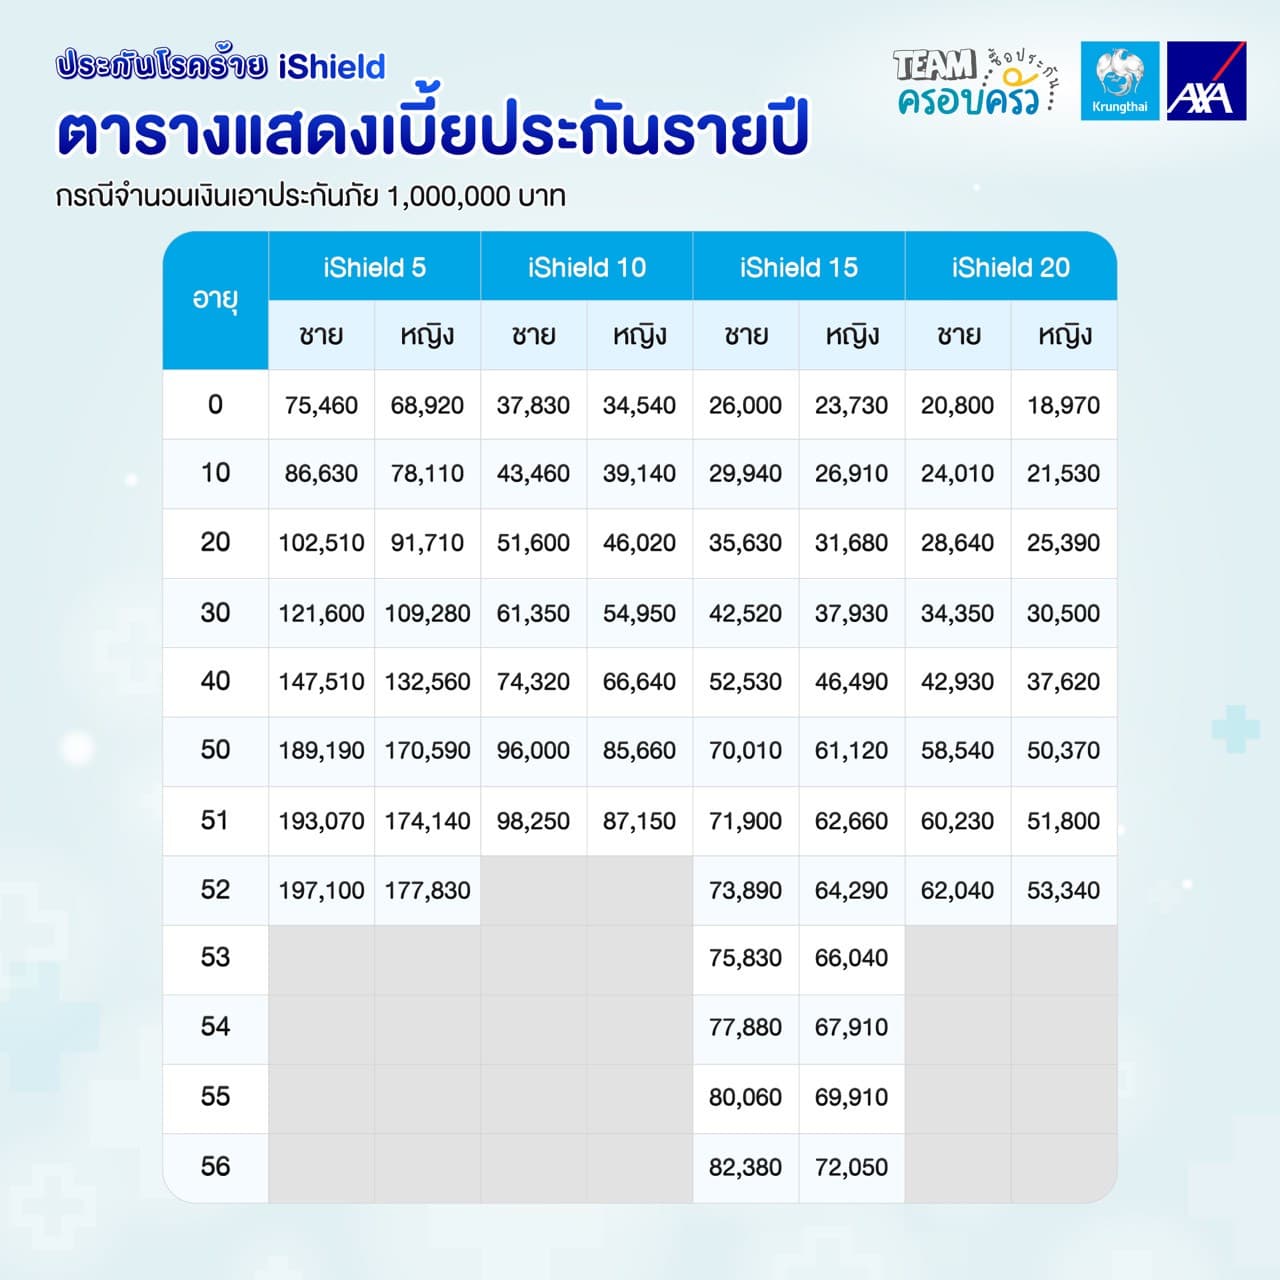
คำนวณจากตารางอัตราเบี้ยของบริษัท — กรอกอายุกับทุนที่อยากได้ แล้วเห็นเลขทันที ไม่ต้องให้เบอร์
กรมธรรม์เดี่ยว ไม่ต้องมีสัญญาหลักอื่นแนบ รวมความคุ้มครองชีวิตและโรคร้ายแรงไว้ในฉบับเดียว คุ้มครองยาวถึงอายุ 85 ปี
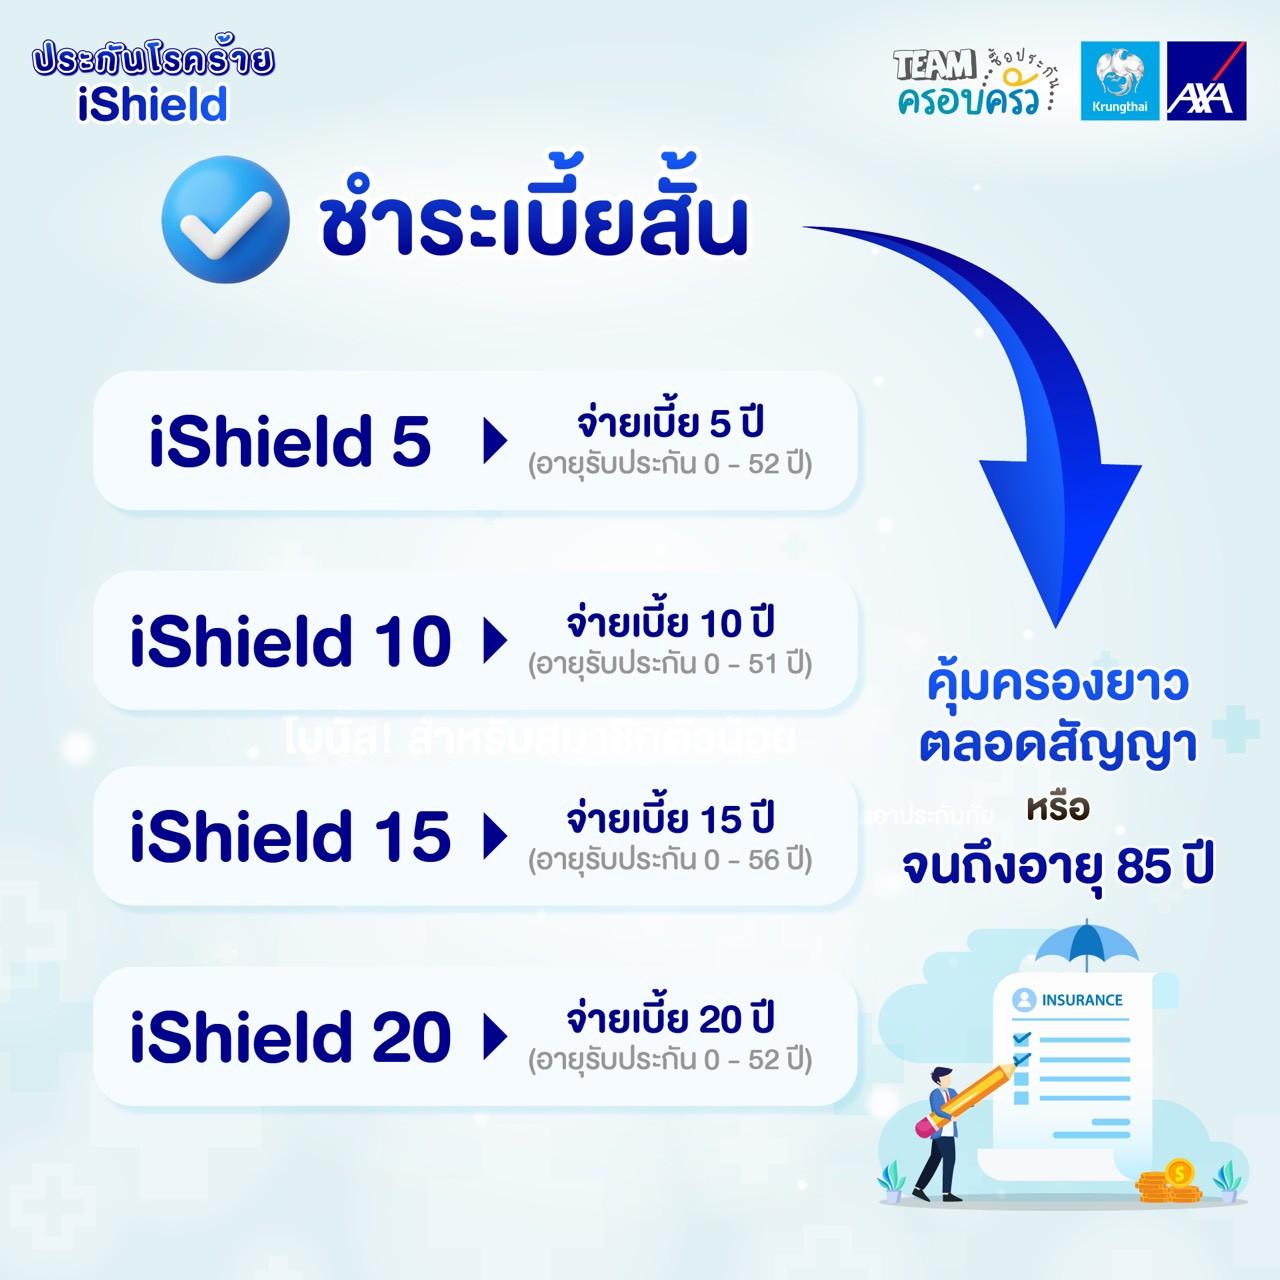
ชำระเบี้ยสั้น คุ้มครองถึงอายุ 85 ปี
เลือกจ่าย 5, 10, 15 หรือ 20 ปี เบี้ยคงที่ไม่ปรับตามอายุ และความคุ้มครองคงเดิมทุกแบบ
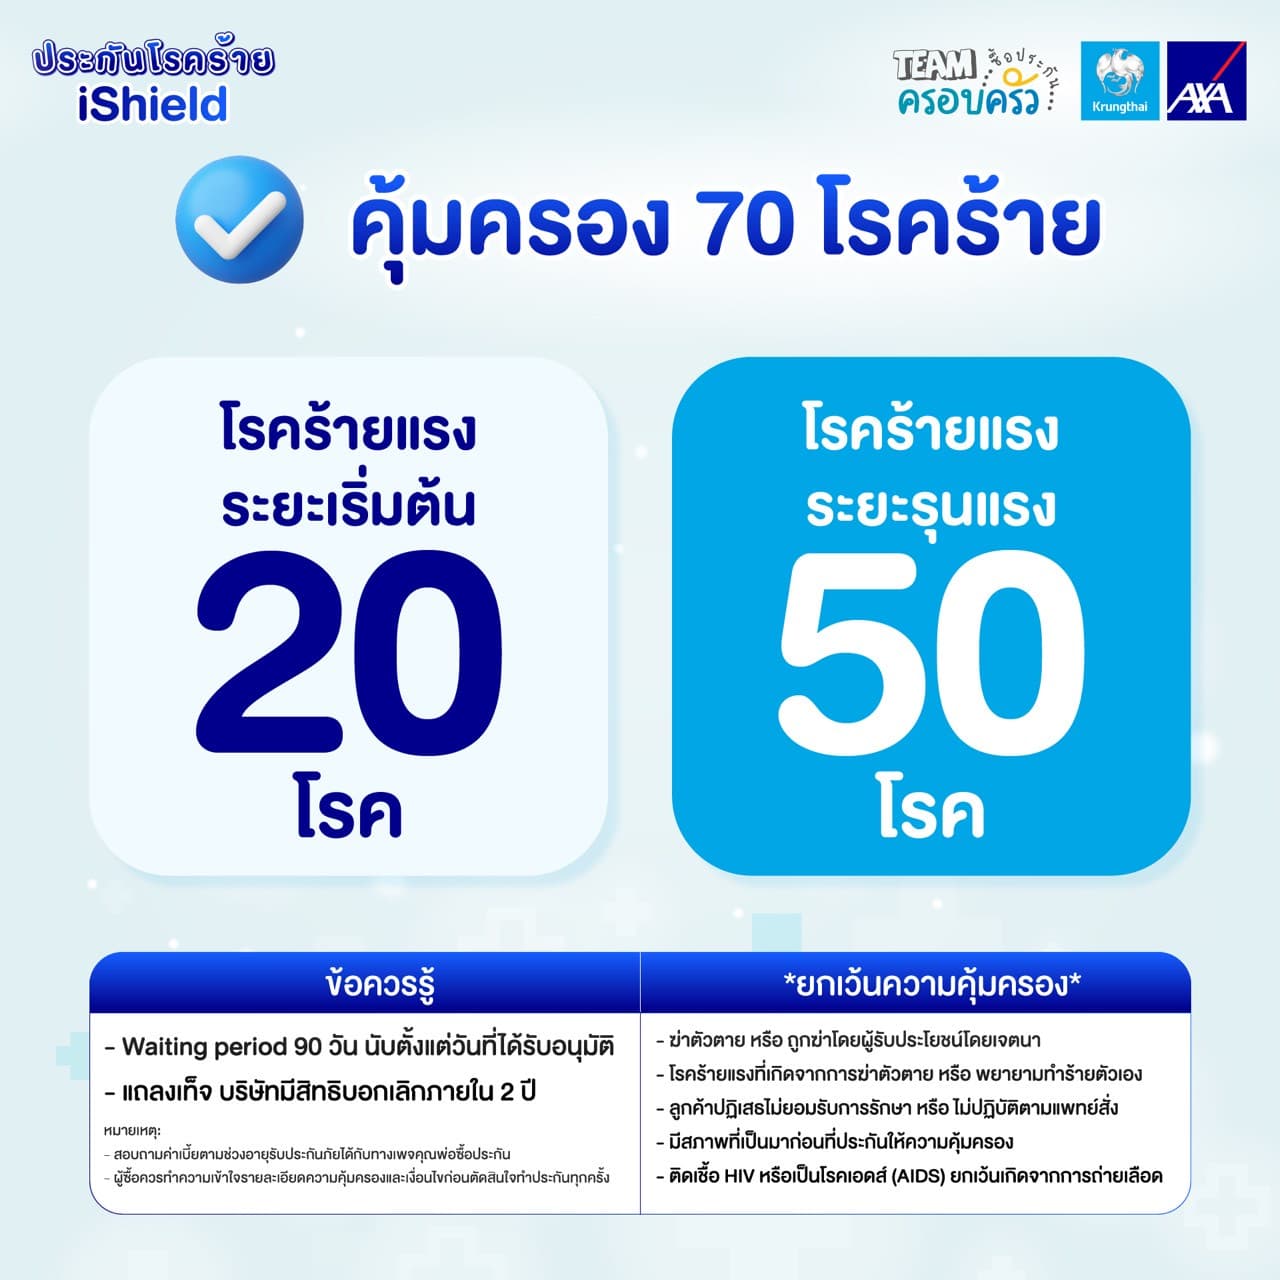
คุ้มครอง 70 โรคร้ายแรง
ระยะรุนแรง 50 โรคตามมาตรฐาน คปภ. บวกระยะเริ่มต้นอีก 20 โรคเฉพาะของ iShield
ระยะเริ่มต้นเคลมได้หลายครั้ง
สูงสุด 4 ครั้ง ไม่มีระยะเวลารอคอยระหว่างโรค — และรับผลประโยชน์เท่ากับทุนประกันหรือเบี้ยที่ชำระมาแล้วทั้งหมด แล้วแต่จำนวนใดมากกว่า
โรคร้ายแรงระยะเริ่มต้น — 25% ของทุนประกันต่อโรค สูงสุด 4 โรค (รวมไม่เกิน 100% ของทุนประกัน)
โรคร้ายแรงระยะรุนแรง / เสียชีวิต / ครบกำหนดสัญญา (อายุ 85) — 100% ของทุนประกัน หรือเบี้ยที่ชำระมาแล้วทั้งหมด แล้วแต่จำนวนใดมากกว่า หักผลประโยชน์ระยะเริ่มต้นที่จ่ายไปแล้ว สัญญาสิ้นสุดทันที
ทุนประกันขั้นต่ำ 100,000 บาท สูงสุด 5,000,000 บาท (รวมทุกกรมธรรม์ iShield ของผู้เอาประกันคนเดียวกัน) พิจารณารับประกันแบบเต็มรูปแบบ (Full Underwriting)
เอกสารประกอบจากกรุงไทย-แอกซา สรุปความคุ้มครอง ระยะเวลาชำระเบี้ย และตารางเบี้ยประกันตัวอย่าง
ทุนประกันรวมตลอดสัญญาไม่เกิน 100% — เลือกดูตัวอย่างสถานการณ์ต่าง ๆ ว่าผลประโยชน์ที่ได้รับประกอบกันอย่างไร
เคลมเฉพาะโรคร้ายแรงระยะเริ่มต้น (สูงสุดไม่เกิน 4 ครั้ง)
ดูรายชื่อโรคร้ายแรงทั้งหมดที่ iShield คุ้มครอง พร้อมคำอธิบายสั้น ๆ ที่เข้าใจง่ายทีละโรค
ดูรายชื่อโรคร้ายแรงทั้งหมด 70 โรค →iShield เป็นกรมธรรม์เดี่ยว ไม่ต้องมีสัญญาหลักอื่นแนบ กรอกข้อมูลเพื่อประเมินเบี้ยรายปี
เงื่อนไขที่ควรรู้ก่อนตัดสินใจ
ตรวจพบโรคระยะเริ่มต้น
จ่ายก้อนแรกตามสัดส่วนที่กำหนด ความคุ้มครองที่เหลือยังอยู่
ตรวจพบโรคระยะรุนแรง
จ่ายเต็มทุนประกัน สัญญาสิ้นสุด
อยู่ถึงอายุ 85 โดยไม่ได้เคลม
รับเงินครบกำหนดคืน · ถ้าเสียชีวิตก่อน ครอบครัวได้ทุนชีวิต
คุ้มครอง 70 โรคและภาวะ แบ่งเป็นระยะเริ่มต้นและระยะรุนแรง — ค้นชื่อโรคที่คุณกังวลก่อนตัดสินใจ เพราะแผนจ่ายตามนิยามของโรค ไม่ใช่ตามชื่อที่เราเรียกกันเอง
100,000 ถึง 5,000,000 บาท โดยนับรวมทุกกรมธรรม์ไอชิลด์ของผู้เอาประกันคนเดียวกัน ไม่ใช่ต่อฉบับ
ไอชิลด์ 05 ถึงอายุ 52 ปี · ไอชิลด์ 10 ถึง 51 ปี · ไอชิลด์ 15 ถึง 56 ปี · ไอชิลด์ 20 ถึง 52 ปี · ทุกแบบคุ้มครองถึงอายุ 85 ปี
พิจารณาแบบเต็มรูปแบบด้วยใบคำขอฉบับเต็ม ไม่ใช่แบบไม่ต้องตรวจสุขภาพ · บริษัทนับทุนประกันของกรมธรรม์ที่มีผลบังคับอยู่แล้วรวมกับทุนที่ขอใหม่ และสงวนสิทธิ์รับเฉพาะผู้ที่สุขภาพอยู่ในเกณฑ์มาตรฐาน
เอกสารขายและเอกสารนิยามโรคที่เรามี ไม่ได้กำหนดระยะเวลาที่ไม่คุ้มครองแบบรวมทั้งเล่ม เราจึงไม่ยืนยันว่ามีหรือไม่มี และขอให้ยึดเงื่อนไขในเล่มกรมธรรม์เป็นหลัก
มะเร็งที่เกิดครั้งแรกก่อนวันเริ่มคุ้มครองหรือภายใน 90 วันหลังจากนั้น ไม่คุ้มครองแม้กลับมาเป็นซ้ำ · โรคหลอดเลือดสมองต้องยืนยันความผิดปกติทางระบบประสาทอย่างน้อย 45 วัน · เยื่อหุ้มสมองอักเสบและสมองอักเสบอย่างน้อย 60 วัน · อัมพาตและโรคเรื้อรังหลายโรคต้องช่วยเหลือตัวเองไม่ได้ต่อเนื่องอย่างน้อย 180 วัน
นี่คือข้อยกเว้นหลัก ไม่ใช่ทั้งหมด — ฉบับเต็มอยู่ในเงื่อนไขกรมธรรม์และบันทึกสลักหลัง ถ้ามีข้อไหนที่ตรงกับเรื่องของคุณพอดี ถามเราก่อนสมัครได้
คำถามสุดท้ายก่อนตัดสินใจ: จ่ายจริงไหม
บิลและผลพิจารณาจริงของลูกค้าเรา ปิดชื่อแล้ว — ดูว่าเงินออกจริงเท่าไหร่ในแต่ละเคส
 SLE (โรคพุ่มพวง) รักษาต่อเนื่อง เคลม 65 ครั้งในปี 2567–2569เคลม · OPDเคลมได้บางส่วน · ประกันจ่าย 150,589.50SLE เป็นโรคที่ต้องรักษาต่อเนื่อง เคสนี้เคลมหลายสิบครั้งในหลายปี กรมธรรม์ยังคุ้มครองตามปกติ เมื่อถือกรมธรรม์ถูกต้องตามเงื่อนไข บางรายการอนุมัติบางส่วนตามการพิจารณาแต่ละครั้ง
 โรคเรื้อรังต่อมไทรอยด์ รักษาต่อเนื่อง เคลม 31 ครั้งในปี 2567–2569เคลม · OPDเคลมได้บางส่วน · ประกันจ่าย 166,640.05ป่วยเรื้อรังแล้วเคลมต่อเนื่องหลายปี กรมธรรม์เล่มนี้ยังคุ้มครองตามปกติ เมื่อถือกรมธรรม์ถูกต้องตามเงื่อนไข แต่ละรายการยังพิจารณาทีละครั้ง จึงมีบางรายการที่ไม่อนุมัติหรืออนุมัติบางส่วน
 ไส้ติ่งอักเสบเฉียบพลันติดเชื้อรุนแรง ระหว่างเดินทางต่างจังหวัด นอน ICU 1 คืน รักษาด้วยยาโดยไม่ผ่าตัดเคลม · iHealthy Ultra Bronze · อายุ 40-44 · นอน 1 คืน · IPDเคลมได้บางส่วน · ประกันจ่าย 57,744.70ไส้ติ่งอักเสบที่แพทย์ให้นอน ICU และรักษาด้วยยาโดยไม่ผ่าตัด เบิกเป็นผู้ป่วยในได้ เคสนี้บริษัทไม่คุ้มครองแค่แผ่นรองซับ 39 บาท ซึ่งโรงพยาบาลลดให้ ลูกค้าจึงไม่ต้องจ่ายเองเลย
เบี้ยสูงกว่าสัญญาเพิ่มเติมหลายเท่า
เพราะเป็นกรมธรรม์ที่สะสมมูลค่าเงินสดและมีทุนชีวิตอยู่ในตัว ไม่ใช่สัญญาเพิ่มเติมที่จ่ายปีต่อปี — เทียบเบี้ยกับ CI123/DCI ตรง ๆ ไม่ได้
อายุรับจำกัดตามแบบที่เลือก
บางแบบรับถึงอายุ 51–52 ปีเท่านั้น ไม่ใช่ทุกแบบรับถึง 56
เงื่อนไขเรื่องเวลา ต้องอ่านจากเล่มกรมธรรม์
เอกสารขายและเอกสารนิยามโรคของไอชิลด์ไม่ได้กำหนดระยะเวลาที่ไม่คุ้มครองแบบรวมทั้งเล่มเหมือน CI123 เราจึงไม่ยืนยันแทนบริษัทว่ามีหรือไม่มี — ที่ระบุไว้ชัดคือโรคที่เป็นมาก่อนวันเริ่มคุ้มครองไม่คุ้มครอง และมะเร็งที่เกิดครั้งแรกก่อนหรือภายใน 90 วันหลังวันเริ่มคุ้มครอง ไม่คุ้มครองแม้กลับมาเป็นซ้ำภายหลัง
ตัวอย่างจากตารางอัตราเบี้ยของบริษัท ผู้ชายอายุ 35 ปี แบบชำระเบี้ย 10 ปี ทุนประกัน 1,000,000 บาท เบี้ยปีละ 66,980 บาท ผู้หญิงอายุเท่ากัน 60,600 บาท สูงกว่าสัญญาเพิ่มเติมอย่าง CI123 หรือ DCI หลายเท่า เพราะ iShield เป็นกรมธรรม์ที่สะสมมูลค่าและมีเงินคืนอยู่ในตัว ไม่ใช่สัญญาที่จ่ายทิ้งปีต่อปี และจ่ายเฉพาะในระยะชำระเบี้ยที่เลือก ไม่ใช่จ่ายไปจนถึงอายุ 85 ปี
ถ้าอยู่ถึงอายุ 85 ปีโดยไม่เคยเคลม จะได้รับเงินครบกำหนดสัญญาเท่ากับ 100% ของทุนประกัน หรือเบี้ยที่ชำระมาแล้วทั้งหมด แล้วแต่จำนวนใดมากกว่า หักด้วยผลประโยชน์ระยะเริ่มต้นที่เคยจ่ายไปแล้ว ถ้าเสียชีวิตก่อนครบกำหนด ครอบครัวได้รับเงินในเกณฑ์เดียวกันนี้
จ่าย 25% ของทุนประกันต่อการวินิจฉัยหนึ่งครั้ง สูงสุด 4 โรค รวมกันไม่เกิน 100% ของทุนประกัน และไม่มีระยะเวลารอระหว่างการวินิจฉัยโรคระยะเริ่มต้นคนละโรค · เมื่อจ่ายครบ 100% สัญญาสิ้นสุด
เอกสารขายและเอกสารนิยามโรคของไอชิลด์ที่เราใช้สกัดข้อมูล ไม่ได้กำหนดระยะเวลาที่ไม่คุ้มครองแบบรวมทั้งเล่มเหมือน CI123 เราจึงไม่ยืนยันว่ามีหรือไม่มี ขอให้ยึดเงื่อนไขในเล่มกรมธรรม์เป็นหลัก · สิ่งที่ระบุไว้ชัดคือโรคที่เป็นมาก่อนวันเริ่มคุ้มครองไม่คุ้มครอง และมะเร็งที่เกิดขึ้นครั้งแรกก่อนวันเริ่มคุ้มครองหรือภายใน 90 วันหลังจากนั้น ไม่คุ้มครองแม้จะกลับมาเป็นซ้ำหรือแพร่กระจายภายหลัง
ขึ้นกับแบบที่เลือก ไอชิลด์ 05 รับถึงอายุ 52 ปี ไอชิลด์ 10 รับถึง 51 ปี ไอชิลด์ 15 รับถึง 56 ปี และไอชิลด์ 20 รับถึง 52 ปี ทุกแบบคุ้มครองถึงอายุ 85 ปีเท่ากัน ทุนประกันตั้งแต่ 100,000 ถึง 5,000,000 บาท โดยนับรวมทุกกรมธรรม์ไอชิลด์ของคนคนเดียวกัน ไม่ใช่ต่อฉบับ
โอปอ ดูแลเองทุกเคส ตั้งแต่เลือกแผนจนวันเคลม
ตัวแทนประกันชีวิตที่ได้รับอนุญาต (กรุงไทย-แอกซ่า) · ตอบคำถามไว้เป็นคลิปแล้ว 706 ตัว · เคสเคลมที่เปิดให้ดู 143 เคส