
 กำลังโหลด...กำลังโหลด...กำลังโหลด...
ประกันโรคร้ายแรง › CI123
สัญญาเพิ่มเติมที่แบ่งการจ่ายตามระยะของโรค ตั้งแต่ระยะก่อนเริ่มต้นไปจนถึงระยะรุนแรง เหมาะกับคนที่อยากได้เงินก้อนตั้งแต่เจอตอนแรก ไม่ต้องรอให้หนัก
มีประกันสุขภาพอยู่แล้ว จำเป็นต้องส่งประกันสังคมต่อไหม?
คลิปนี้เล่าถึงการเปรียบเทียบระหว่างการมีประกันสังคมกับการซื้อประกันสุขภาพเอง ผ่านเคสตัวอย่างลูกค้าที่เป็นมะเร็งเต้านม ซึ่งพบว่าค่าตรวจติดตามอาการ เช่น การทำ PET Scan ในช่วง Follow-up ทุก 3-6 เดือน ประกันสุขภาพอาจไม่ครอบคลุมหากไม่เข้าเงื่อนไขแอดมิทใน 30 วันตามหมวด 6.1 จึงแนะนำว่าถ้าเป็นไปได้ควรมีทั้งสองสิทธิ์ร่วมกัน หรือหากไม่มีประกันสังคมก็ควรวางแผนทำประกันสุขภาพควบคู่กับประกันโรคร้ายแรงเพื่อรับเงินก้อนมาสำรองค่าใช้จ่าย

ไม่อยากเพิ่มทุนชีวิต แต่อยากเพิ่มทุนโรคร้ายแรงในเล่ม iShield ทำยังไงดี?

รีวิวเคลมประกัน OPD ซื้อยาลดไขมันเม็ดละ 100 บาท

ตรวจเจอไขมันในเลือดสูง ทำประกันได้ไหม ประกันสุขภาพคุ้มครองไหม

อายุ 35 เลือกประกันแบบนี้ คุ้มจริงหรือเปล่า?

วางแผนการเงิน ปิรามิดการเงิน ทำไมต้องทำประกันสุขภาพก่อนลงทุน

ลูกเป็นมะเร็ง เพิ่งทำประกันแต่ถูกสำรองจ่าย 5 แสน ทำไงดี? ฟ้อง คปภ. เลยไหม?
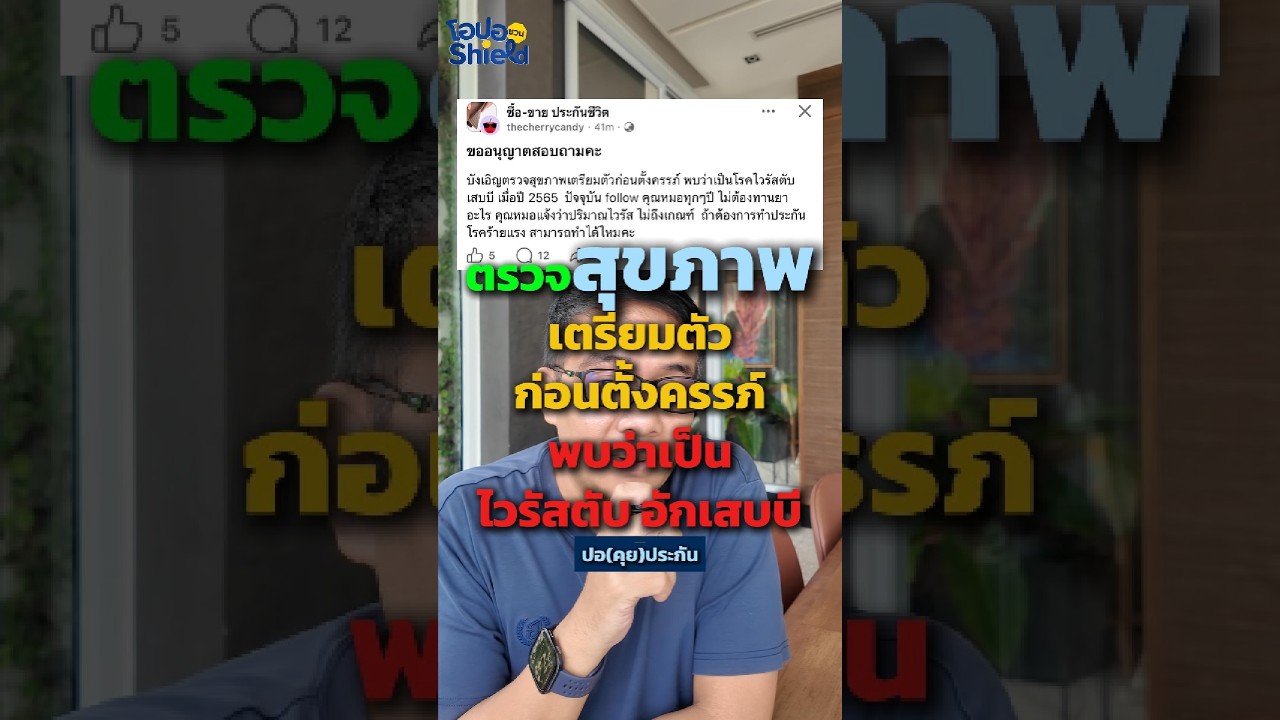
ตรวจสุขภาพก่อนตั้งครรภ์เจอไวรัสตับอักเสบ บี ประกันรับไหม?
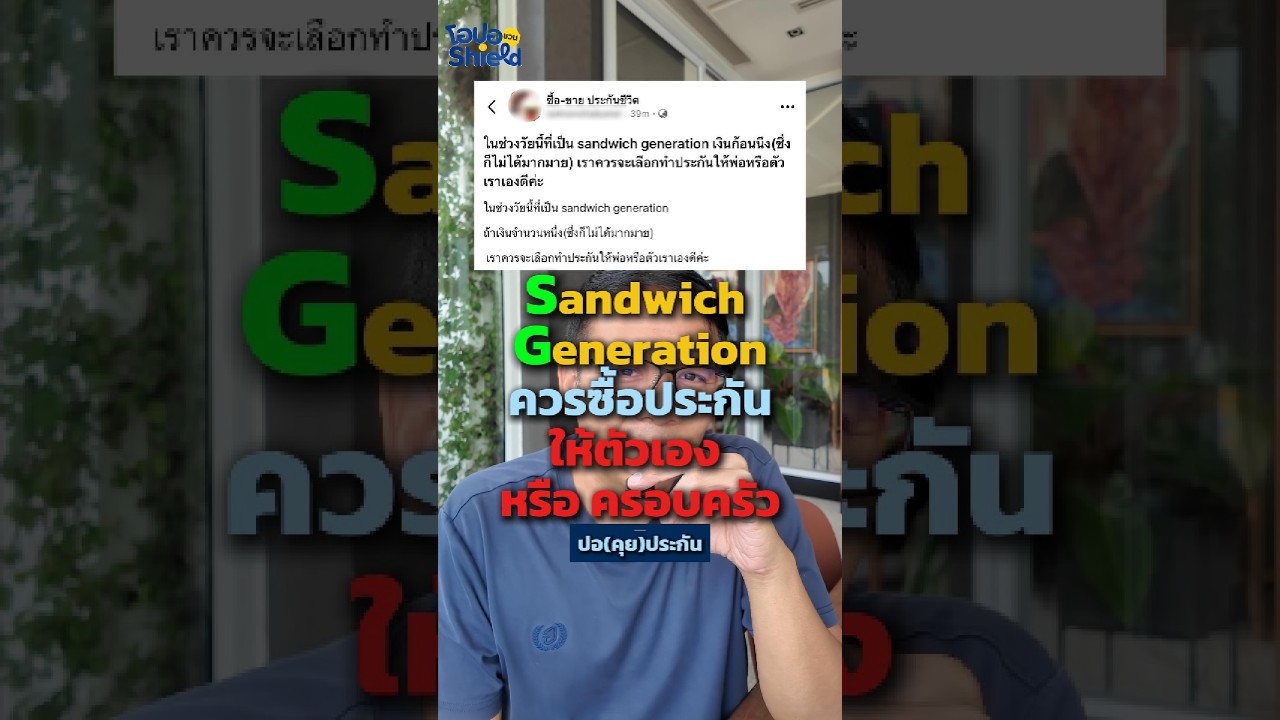
คนเป็นเสาหลักบ้าน Sandwich Generation ต้องซื้อประกันอะไรก่อน?
คำนวณจากตารางอัตราเบี้ยของบริษัท — กรอกอายุกับทุนที่อยากได้ แล้วเห็นเลขทันที ไม่ต้องให้เบอร์
สัญญาเพิ่มเติม ต้องแนบท้ายกรมธรรม์ประกันชีวิตหลัก — เลือกสัญญาหลักได้ในเครื่องคำนวณข้างล่าง คุ้มครองตั้งแต่ระยะก่อนเริ่มต้นจนถึงระยะรุนแรง ต่ออายุได้ทุกปีถึงอายุ 99 ปี
ครอบคลุมสูงสุด 123 โรคร้ายแรง
ตั้งแต่ระยะก่อนเริ่มต้น ระยะเริ่มต้นถึงปานกลาง จนถึงระยะรุนแรง
เคลมได้ตั้งแต่ยังไม่ถึงระยะรุนแรง
ตรวจพบระยะก่อนเริ่มต้นก็ได้เงินก้อนแล้ว เคลมแล้วไม่ต้องจ่ายเบี้ยซ้ำในส่วนที่เคลมไป และมีผลประโยชน์กรณีภาวะวิกฤตแม้ยังไม่เข้านิยามโรคร้ายแรง
เป็นสัญญาเพิ่มเติม ต้องมีสัญญาหลัก
แนบท้ายกรมธรรม์ชีวิต (บนเว็บนี้แสดงคู่กับ LifeReady) มีระยะไม่คุ้มครอง 90 วันแรกสำหรับโรคร้ายแรง แต่กรณีอุบัติเหตุภายใต้ผลประโยชน์ภาวะวิกฤตไม่มีระยะรอคอย
| ความคุ้มครอง | จำนวนโรค | ผลประโยชน์ (% ของทุนประกันระยะรุนแรง) |
|---|---|---|
| โรคร้ายแรงระยะรุนแรง (Major Stage) — สัญญาเพิ่มเติมหลัก | 53 โรค | 100% |
| โรคร้ายแรงระยะเริ่มต้นถึงปานกลาง | 42 โรค | 25% |
| โรคร้ายแรงสำหรับเด็ก (อายุ 0-18 ปีเท่านั้น) | 17 โรค | 25% |
| โรคร้ายแรงระยะก่อนเริ่มต้น | 6 โรค | 20% (สูงสุด 100,000 บาท) |
| โรคร้ายแรงภายใต้เงื่อนไขพิเศษ | 4 โรค | 10% |
| ผลประโยชน์กรณีภาวะวิกฤต (ICU/MV/ECMO หรือช่วยเหลือตัวเองไม่ได้) | ไม่ใช่รายชื่อโรค | 25% |
90 วัน สำหรับโรคร้ายแรงทั่วไป นับจากวันเริ่มมีผลคุ้มครอง
ยกเว้น กรณีอุบัติเหตุภายใต้ผลประโยชน์ภาวะวิกฤต — คุ้มครองทันที ไม่มีระยะเวลารอคอย
อายุรับประกัน 1 เดือน - 75 ปี — ทุนประกันขั้นต่ำ 100,000 บาท สูงสุด 10,000,000 บาทต่อคน
เบี้ยไม่คงที่ ปรับเพิ่มตามอายุทุกปี ชำระได้ 3 งวด: รายปี / ราย 6 เดือน / รายเดือน
CI123 เป็นสัญญาเพิ่มเติม ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก — เลือกสัญญาหลักแล้วกรอกข้อมูลทั้งสองส่วน ระบบจะคำนวณเบี้ยรวมให้
CI123 เลือกชำระได้ 3 งวด (รายปี/ราย 6 เดือน/รายเดือน) แต่ตัวคำนวณนี้แสดงเฉพาะเบี้ยรายปีในตอนนี้ — สนใจงวดอื่นติดต่อทีมงานเพื่อขอใบเสนอราคา
เงื่อนไขที่ควรรู้ก่อนตัดสินใจ
ระยะก่อนเริ่มต้น / ระยะเริ่มต้น
จ่ายก้อนแรกตามสัดส่วนของทุน ความคุ้มครองที่เหลือเดินต่อ
ระยะปานกลาง
จ่ายเพิ่มตามสัดส่วนที่กำหนดในตาราง
ระยะรุนแรง
จ่ายส่วนที่เหลือจนครบทุนประกัน
คุ้มครอง 124 โรคและภาวะ ครอบคลุมทั้งสามระยะ — ค้นชื่อโรคที่คุณกังวลก่อนตัดสินใจ เพราะแผนจ่ายตามนิยามของโรค ไม่ใช่ตามชื่อที่เราเรียกกันเอง
คำถามสุดท้ายก่อนตัดสินใจ: จ่ายจริงไหม
บิลและผลพิจารณาจริงของลูกค้าเรา ปิดชื่อแล้ว — ดูว่าเงินออกจริงเท่าไหร่ในแต่ละเคส
 ภาวะแทรกซ้อนก่อนและหลังการคลอดบุตร — แท้งคุกคามเคลม · iHealthy Ultra Silver · นอน 5 คืน · IPDเคลมได้เต็ม · ประกันจ่าย 71,347.50ภาวะแทรกซ้อนของการตั้งครรภ์เป็นความคุ้มครองที่ต้องพ้นระยะเวลารอคอย 12 เดือนก่อน จึงเป็นเหตุผลหนึ่งที่การทำประกันไว้ล่วงหน้ามีผลต่างจากการทำตอนตั้งครรภ์แล้ว
 เนื้องอกและถุงน้ำในมดลูกเคลม · iHealthy · IPDเคลมได้เต็ม · ประกันจ่าย 246,028เนื้องอกมดลูกที่ไม่ได้ถูกยกเว้นไว้ เบิกได้ทั้งการนอนโรงพยาบาลก้อนใหญ่และการตรวจติดตามแบบผู้ป่วยนอกที่ตามมาอีกหลายครั้ง
 เนื้องอกมดลูก ผ่าตัดส่องกล้องที่โรงพยาบาลรัฐอีกแห่ง ค่ารักษาก้อนเดียวแบ่งเคลมสองบริษัทเคลม · IPDเคลมได้บางส่วน · ประกันจ่าย 88,362ค่ารักษาก้อนเดียวใช้สิทธิได้มากกว่าหนึ่งกรมธรรม์ โดยบริษัทที่ยื่นทีหลังรับช่วงส่วนที่เหลือต่อจากบริษัทแรก และการยื่นเอกสารตามหลังการรักษาหลายเดือนก็ยังได้รับอนุมัติ
ซื้อเดี่ยวไม่ได้
ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก เบี้ยที่จ่ายจริงจึงรวมสัญญาหลักด้วย
เบี้ยขึ้นตามอายุทุกปี
เป็นสัญญาต่ออายุปีต่อปี ไม่ใช่เบี้ยคงที่ — ลองกรอกอายุที่มากขึ้นในเครื่องคำนวณเพื่อดูล่วงหน้า
ระยะรอคอย 90 วัน
ตรวจพบในช่วงนี้ไม่ได้รับผลประโยชน์ ยกเว้นภาวะวิกฤตจากอุบัติเหตุ
CI123 เป็นสัญญาเพิ่มเติม ต้องแนบกับกรมธรรม์ประกันชีวิตหลัก เบี้ยที่จ่ายจริงจึงรวมเบี้ยของสัญญาหลักด้วย