
 กำลังโหลด...กำลังโหลด...กำลังโหลด...
คุ้มครองถึงอายุ 99 · เบี้ยคงที่ · เลือกชำระ 9 · 19 ปี หรือถึงอายุ 99 · ก่อนอายุ 60 ครอบครัวรับเพิ่มอีก 50% หรือ 100% ของทุน
คำนวณทุนและเบี้ยของคุณ ↓ปอ อธิบายแผนนี้ใน 1 นาที · 1:12 · ลง 9 ก.ย. 2569
เพื่อน ๆ คนไหนที่มีภาระ ลูกต้องเลี้ยง พ่อแม่ต้องดูแล บ้านต้องผ่อน วันนี้กรุงไทย-แอกซ่า ออกแบบประกันตัวหนึ่งที่ชื่อว่า Life Protect+ ดีกับเรายังไง คือมันเพิ่มผลประโยชน์พ่วงที่เรากำลังสร้างเนื้อสร้างตัว 50 ถึง 100% ถ้าเราจ่ายเบี้ยเท่าเดิม ถ้าเราซื้อเบี้ยความคุ้มครอง 1,000,000 บาท ถ้าเราเสียชีวิต เขาจะจ่ายให้ 50% คือ 1,500,000 หรือสูงสุด 2,000,000 ตามที่เราเลือก อันนี้เขาจะเรียกว่า Booster ซึ่งจะมี 2 แบบ แบบประกันตัวนี้เนี่ย ก็มีเทอมการชำระทั้งหมด 3 เทอมด้วยกัน 9 ปี คุ้มครองถึงอายุ 99, 19 ปี คุ้มครองถึงอายุ 99, 99 ปี ยาว ๆ ไปเลยครับ ลดหย่อนภาษีได้ 100% เป็นแบบประกันที่ปอว่า เขามาเพื่อพวกเราโดยเฉพาะ เพราะอะไร รู้ป่ะ คือ เขาเพิ่มความคุ้มครองในช่วงที่เรากำลังสร้างเนื้อสร้างตัว ตั้งแต่อายุปัจจุบันจนถึงอายุ 60 ถ้าเราเสียชีวิตในช่วงนี้ เขาก็จ่ายให้ 50% เบิ้ลให้ 100% ตามที่เราเลือก ปอทำเว็บคำนวณเบี้ยต่าง ๆ ให้แล้ว และยังระบุภาระ ค่าใช้จ่ายในครัวเรือน ความคุ้มครองที่อยากได้ ระยะเวลาเท่าไหร่ เงินเก็บที่เรามี แล้วเราก็มาคำนวณได้เลย ว่าครอบครัวเราเนี่ยควรต้องมีทุนประกันเท่าไหร่ shieldchill.com เข้ามาคำนวณได้ครับ ทิ้งลิงก์ไว้ข้างล่างครับ บ๊ายบาย
หมายเหตุ: ในคลิปพูดว่า “ลดหย่อนภาษีได้ 100%” — ที่ถูกต้องคือเบี้ยประกันชีวิตใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ สูงสุด 100,000 บาทต่อปี ตามหลักเกณฑ์ของกรมสรรพากร
ก่อน 60 ครอบครัวได้ทุน 1.5 เท่า · เบี้ยเบากว่า · เหมาะกับคนที่มีประกันอื่นอยู่บ้างแล้ว
ก่อน 60 ครอบครัวได้ทุน 2 เท่า · เหมาะกับเสาหลักที่มีลูกเล็กหรือหนี้ก้อนใหญ่
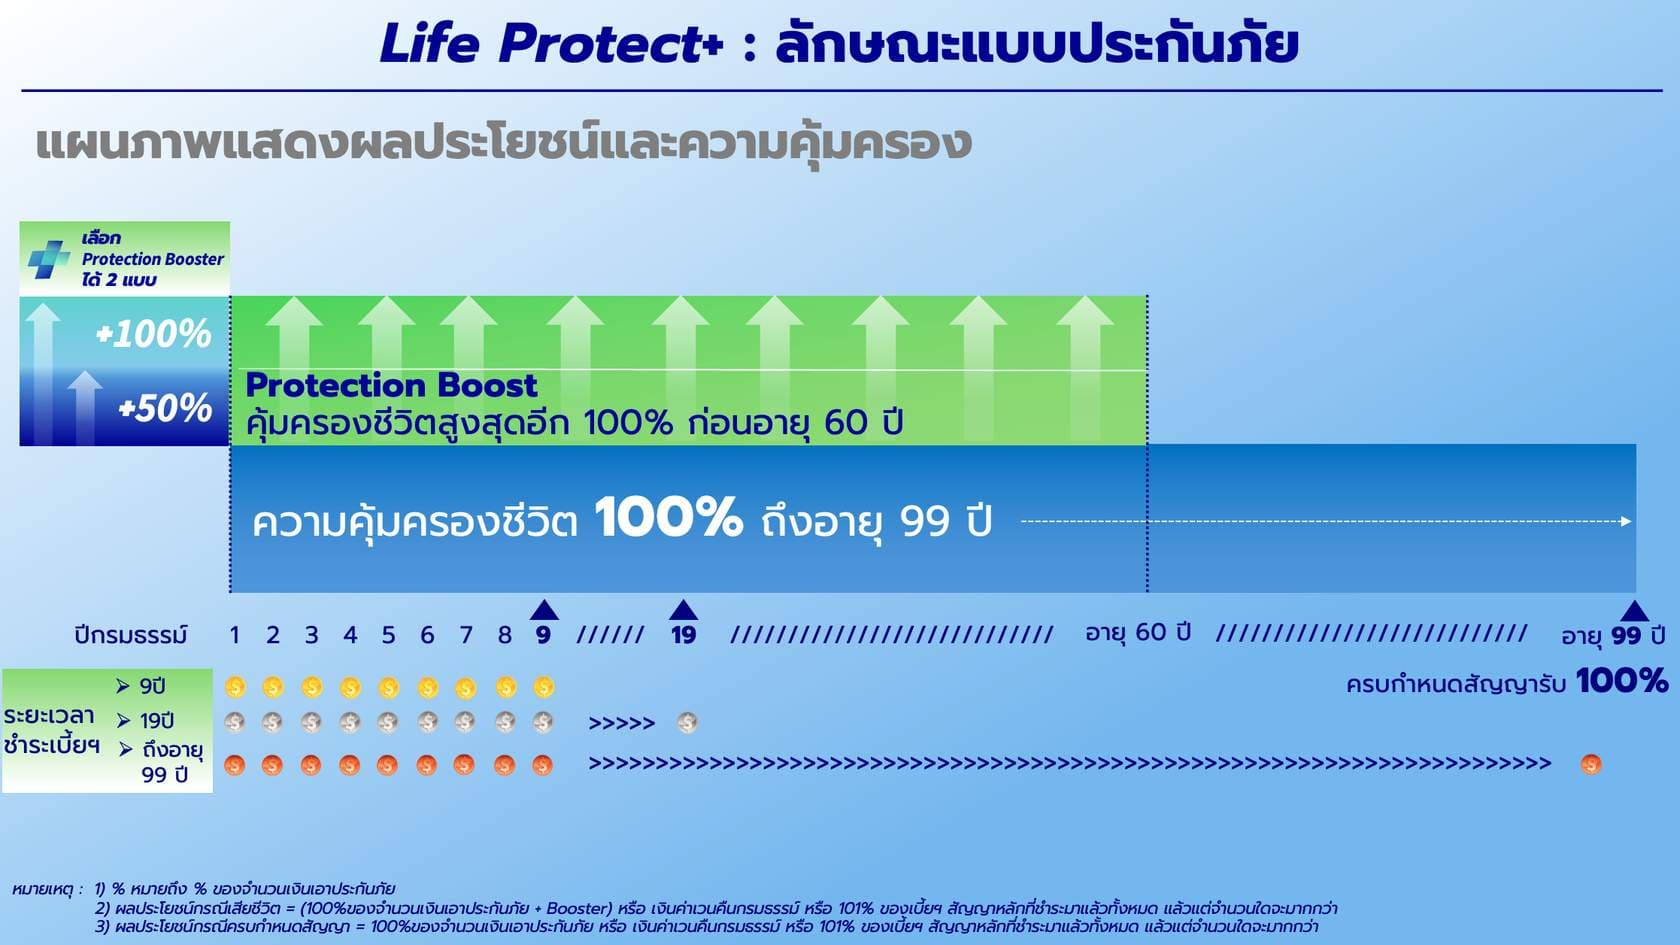
🎬 “เขาเพิ่มความคุ้มครองในช่วงที่เรากำลังสร้างเนื้อสร้างตัว ตั้งแต่อายุปัจจุบันจนถึงอายุ 60 … จ่ายเบี้ยเท่าเดิม”
ปอ เล่าเคสนี้ · 1:03 · ลง 9 ก.ย. 2569
ชายอายุ 41 อยากได้แผนมรดก ให้กับคนข้างหลังที่บ้าน Life Protect+ ช่วยอะไรบ้าง มีประโยชน์อะไรบ้าง ไลฟ์ โพรเทค+ ครอบครัวท่านนี้มีภาระอยู่ประมาณ 4,500,000 ซึ่งเราก็กดจากเว็บของปอ เขาอายุ 41 ก็ลองมาดูค่าเบี้ยที่เหมาะสม อายุ 41 สามารถ ลดหย่อนภาษีได้จนถึงอายุ 60 เลือกเทอมการชำระ เป็น 19 ปี ค่าเบี้ยอยู่ประมาณ 150,000 ต่อปี ความคุ้มครองที่เขาจะได้คืออะไร ช่วงอายุ 41 จนถึง 60 เพิ่มความคุ้มครองกรณีที่เราจากไปก่อน จาก 4,500,000 เพิ่มอีกเท่าตัว เป็น 9,000,000 ช่วงนี้เป็นช่วงที่เขาต้องรับผิดชอบครอบครัว พอเขาอายุมากขึ้นไปเรื่อย ๆ เขาไม่จำเป็นต้องมีทุนประกันขนาดนั้น ทุนประกันก็จะลดลงโดยอัตโนมัติ อันนี้คือแผน Life Protect+ แบบเข้าใจง่าย ๆ ครับ ให้ความคุ้มครองสูงในช่วงที่เราต้องการ และลดความคุ้มครองลงในช่วงที่เราหมดภาระไปทั้งหมดแล้วครับ สนใจแบบประกันตัวนี้ สามารถเข้ามาคำนวณได้ที่เว็บไซต์ของปอ
เบี้ย 149,850 = อัตรา 33.3 ต่อทุน 1,000 บาท (ชาย 41 · ชำระ 19 ปี · คุ้มครองเพิ่ม 100%) × 4,500 จากตารางอัตราเบี้ยของบริษัท · ในคลิปพูดว่า “ประมาณ 150,000”
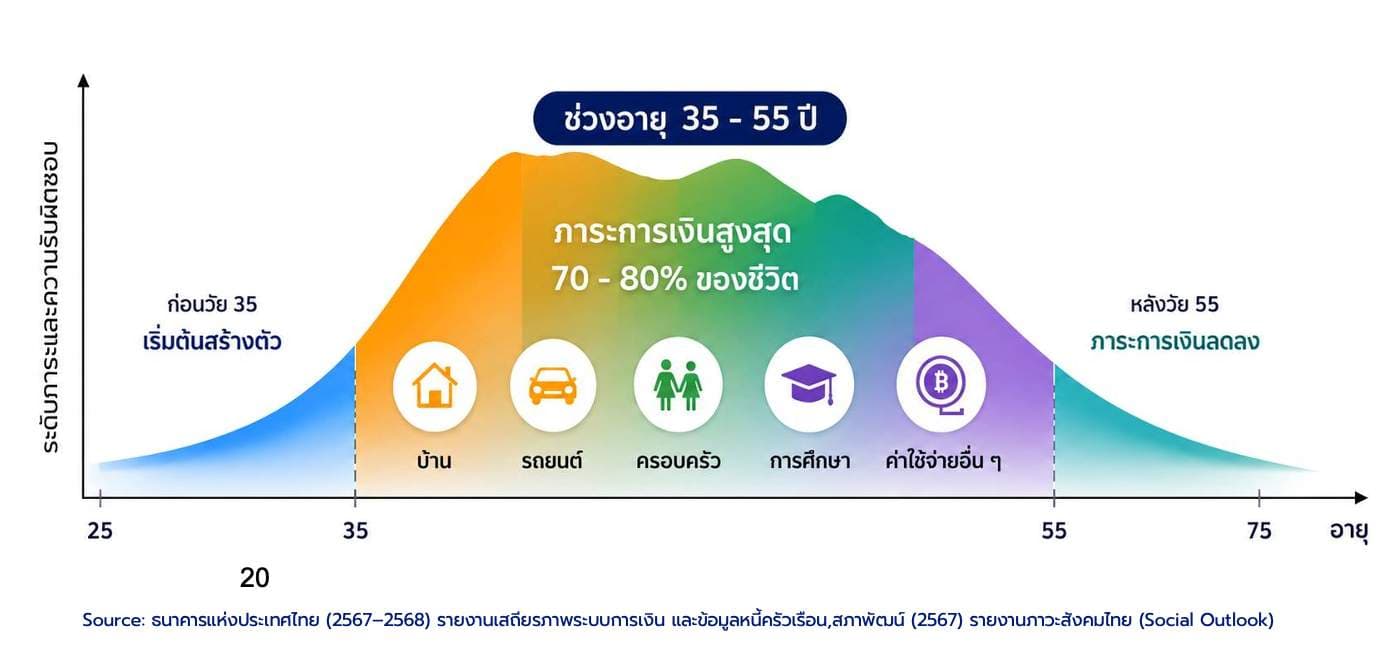
ช่วงอายุ 35–55 คือช่วงที่ภาระการเงินสูงสุดของชีวิต — บ้าน รถ ครอบครัว การศึกษาลูก มาพร้อมกันหมด และเป็นช่วงเดียวกับที่แผนนี้คุ้มครองเพิ่ม 50–100% (ก่อนอายุ 60)
สี่ข้อข้างล่างคือสี่ก้อนในรูปนี้ ตอบตามจริง แล้วดูว่าถ้าวันหนึ่งคุณไม่อยู่ เงินก้อนนี้ดูแลครอบครัวได้กี่ปี
เบี้ยข้างล่างคิดจากอายุ 35 ปี และเพศที่เลือกไว้ในขั้น 1 · เปลี่ยนอายุแล้วตัวเลขเปลี่ยนตาม
อายุนี้สมัครสัญญาเพิ่มเติมนี้ไม่ได้
อายุนี้สมัครสัญญาเพิ่มเติมนี้ไม่ได้
อายุนี้สมัครสัญญาเพิ่มเติมนี้ไม่ได้
อายุนี้สมัครสัญญาเพิ่มเติมนี้ไม่ได้
เบี้ยสัญญาเพิ่มเติมต่ออายุเป็นรายปี จึงเปลี่ยนตามอายุในแต่ละปี ต่างจากเบี้ยสัญญาหลักที่คงที่ · CI123 บนเครื่องนี้เลือกได้ 4 ระดับทุนตามตารางอัตราที่ประกาศไว้ — ทุนอื่นระหว่าง 100,000 ถึง 10,000,000 บาททำได้ ขอใบเสนอราคาจากทีมงาน
ใส่อายุกับทุนในขั้นที่ 3 ให้ครบก่อน แล้วกราฟของคุณจะขึ้นตรงนี้
🎬 “ให้ความคุ้มครองสูงในช่วงที่เราต้องการ และลดความคุ้มครองลงในช่วงที่เราหมดภาระไปทั้งหมดแล้ว”
ตั้งแต่ 1 เดือน ถึง 80 ปี · คุ้มครองถึงอายุ 99
150,000 บาทต่อกรมธรรม์ · ไม่มีส่วนลดสำหรับทุนสูง · ทุนสูงสุดขึ้นกับการพิจารณารับประกันภัย
จ่าย 9 ปี · จ่าย 19 ปี · จ่ายถึงอายุ 99 · เลือกอย่างใดอย่างหนึ่ง ตอนสมัคร และเบี้ยคงที่ตลอดสัญญา
พิจารณาแบบปกติ (Full Underwriting) ใช้ใบคำขอฉบับเต็ม · แนบสัญญาเพิ่มเติมได้
เบี้ยปีแรกผ่อน 0% นาน 9 เดือนผ่านบัตรเครดิต KTC · เบี้ยตั้งแต่ 9,000 บาท · ผ่อนขั้นต่ำเดือนละ 1,000 บาท · ถึง 31 ธ.ค. 2569 · บัตรบางประเภทไม่ร่วมรายการ สอบถามทีมงานก่อนสมัคร
ไม่มีเงินปันผล ไม่มีเงินคืนระหว่างทาง
เป็นแบบไม่มีเงินปันผล · ระหว่างสัญญาไม่มีเงินคืนรายงวด เงินก้อนเกิดขึ้นเมื่อเสียชีวิต หรือเมื่ออยู่ครบอายุ 99 เท่านั้น ถ้าต้องการกระแสเงินระหว่างทาง แผนออมทรัพย์หรือบำนาญตอบโจทย์กว่า
เลือกแบบ 50 หรือ 100 แล้วเปลี่ยนภายหลังไม่ได้
ต้องตัดสินใจตอนสมัครครั้งเดียว · เปลี่ยนใจภายหลังต้องทำกรมธรรม์ใหม่ ซึ่งคิดเบี้ยตามอายุ ณ ตอนนั้น
ความคุ้มครองส่วนเพิ่มหยุดที่อายุ 60 แต่เบี้ยไม่ลดลง
ส่วนเพิ่มจ่ายเฉพาะกรณีเสียชีวิตก่อนอายุ 60 · หลังจากนั้นความคุ้มครองเหลือเท่าทุนประกัน แต่เบี้ยยังเท่าเดิม เพราะเบี้ยถูกเฉลี่ยคงที่ไว้ตั้งแต่วันแรกแล้ว (คำตอบจากบริษัทเอง)
จ่ายสั้นกว่า = เบี้ยต่อปีสูงกว่ามาก
จ่าย 9 ปี เบี้ยต่อปีสูงกว่าจ่าย 19 ปีเกือบเท่าตัว · จ่ายสั้นแปลว่าจบไว ไม่ได้แปลว่าถูกกว่าในแต่ละปี ลองเทียบทั้งสองแบบในเครื่องคำนวณก่อนตัดสินใจ
ทุนประกันสูงไม่ได้ส่วนลด
อัตราเบี้ยต่อทุน 1,000 บาทเท่ากันหมดไม่ว่าทุนเท่าไหร่ · ต่างจากบางแผนที่ซื้อทุนสูงแล้วได้อัตราถูกลง · ทุนขั้นต่ำของแผนนี้คือ 150,000 บาท
ตอนนี้คำนวณให้ดูเฉพาะเบี้ยรายปี
กรมธรรม์ชำระเป็นรายเดือนหรือราย 6 เดือนได้ แต่บริษัทยังไม่ได้ประกาศตัวคูณของงวดย่อย · เราจึงไม่แสดงตัวเลขรายเดือน เพราะเบี้ยรายเดือนไม่เท่ากับเบี้ยรายปีหารสิบสอง การเดาให้คือการบอกตัวเลขที่คุณจะไม่ได้จ่ายจริง
ไลฟ์ โพรเทค+ คือประกันชีวิตแบบตลอดชีพ ชนิดไม่มีเงินปันผล ของ บมจ. กรุงไทย-แอกซ่า ประกันชีวิต คุ้มครองชีวิตถึงอายุ 99 ปี เบี้ยคงที่ตลอดสัญญา จุดที่ต่างจากตลอดชีพทั่วไปคือมีความคุ้มครองส่วนเพิ่ม (Protection Booster) ให้เลือก 50% หรือ 100% ของทุนประกัน เฉพาะกรณีเสียชีวิตก่อนอายุ 60 ปี ซึ่งเป็นช่วงที่ครอบครัวส่วนใหญ่ยังพึ่งรายได้ของผู้เอาประกันภัยอยู่
คิดจากอัตราเบี้ยต่อทุน 1,000 บาท ตามอายุ เพศ แบบความคุ้มครอง และระยะเวลาชำระเบี้ย ตัวอย่างที่ทุนประกัน 1,000,000 บาท ชำระ 19 ปี แบบคุ้มครองเพิ่ม 100%: ชาย 35 ปี 28,700 บาท/ปี · หญิง 35 ปี 24,500 บาท/ปี · ชาย 45 ปี 36,900 บาท/ปี · ถ้าเลือกแบบคุ้มครองเพิ่ม 50% ชาย 35 ปี จะอยู่ที่ 26,600 บาท/ปี · ดูตารางเบี้ยตามอายุ (25–55 ปี ทุน 1,000,000 บาท) ได้ในหัวข้อ “เบี้ยต่อปี ทุน 1,000,000 บาท” บนหน้านี้ และคำนวณเบี้ยของอายุและทุนของตัวเองได้ ไม่ต้องฝากชื่อหรือเบอร์โทร
ต่างกันที่จำนวนเงินส่วนเพิ่มกรณีเสียชีวิตก่อนอายุ 60 ปี — แบบ 50% ครอบครัวได้รวม 1.5 เท่าของทุน ส่วนแบบ 100% ได้รวม 2 เท่าของทุน ที่ทุน 1,000,000 บาท ชาย 35 ปี ชำระ 19 ปี ส่วนต่างเบี้ยอยู่ที่ 2,100 บาทต่อปี · ข้อสำคัญคือเลือกตอนสมัครแล้วเปลี่ยนภายหลังไม่ได้ จึงควรตัดสินจากภาระที่ครอบครัวต้องรับจริง ไม่ใช่จากส่วนต่างเบี้ยอย่างเดียว
ตั้งแต่อายุ 60 ปีขึ้นไป การเลือกแบบไม่มีผลใด ๆ เพราะความคุ้มครองส่วนเพิ่มจ่ายเฉพาะกรณีเสียชีวิตก่อนอายุ 60 ปี ผู้ที่สมัครตั้งแต่อายุ 60 ปีจึงไม่มีทางได้ใช้ส่วนนี้ และเมื่อเทียบอัตราเบี้ยของทั้งสองแบบตลอดช่วงอายุ 60–80 ปี ทั้งสองเพศและทั้งสามระยะชำระเบี้ย พบว่าเท่ากันทุกบาท · เรื่องนี้ไม่ได้เขียนไว้ในเอกสารขาย แต่วัดได้จากตารางอัตราเบี้ยทั้งใบ
แพงกว่าครับ และไม่ใช่การหารเท่า ๆ กัน · เบี้ยราย 6 เดือนคิดจากตัวคูณ 0.52 ของเบี้ยรายปี จ่ายปีละ 2 ครั้ง รวมแล้วสูงกว่าการจ่ายรายปีประมาณ 4% ต่อปี · เบี้ยรายเดือนคิดจากตัวคูณ 0.09 จ่ายปีละ 12 ครั้ง รวมแล้วสูงกว่าประมาณ 8% ต่อปี · ตัวคูณทั้งสองตัวตรวจกับระบบคำนวณเบี้ยของบริษัทแล้ว จึงอย่าเอาเบี้ยรายปีหารด้วย 12 เอง เพราะจะได้ตัวเลขต่ำกว่าความจริง
ทุนประกันขั้นต่ำ 150,000 บาทต่อกรมธรรม์ และไม่มีส่วนลดสำหรับทุนสูง รับประกันภัยตั้งแต่อายุ 1 เดือน ถึง 80 ปี คุ้มครองถึงอายุ 99 ปี · ทุนประกันสูงสุดขึ้นกับผลการพิจารณารับประกันภัย จึงไม่มีตัวเลขเพดานตายตัวประกาศไว้
เบี้ยประกันชีวิตของแบบประกันนี้ใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 100,000 บาทต่อปี ตามหลักเกณฑ์ของกรมสรรพากร โดยกรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไป ซึ่งแบบประกันนี้คุ้มครองถึงอายุ 99 ปีจึงเข้าเงื่อนไข
ครบสัญญาที่อายุ 99 ปี รับ 100% ของทุนประกัน · ฐานการจ่ายผลประโยชน์ของแบบประกันนี้ใช้จำนวนที่มากที่สุดในสามทาง คือ ทุนประกันภัย หรือมูลค่าเวนคืนกรมธรรม์ หรือ 101% ของเบี้ยประกันภัยหลักที่ชำระมาแล้ว · แผนนี้ไม่มีเงินปันผลและไม่มีเงินคืนระหว่างสัญญา
แนบได้ โดยแต่ละสัญญาเพิ่มเติมมีเกณฑ์พิจารณารับประกันภัยของตัวเอง · จากใบเสนอราคาจริงของบริษัท ยืนยันแล้วว่าแนบสัญญาเพิ่มเติมค่ารักษาพยาบาลและโรคร้ายแรงได้ และเบี้ยของสัญญาเพิ่มเติมเท่ากับตารางอัตราเบี้ยของผลิตภัณฑ์นั้นเองทุกบาท ไม่ได้เปลี่ยนเพราะสัญญาหลักเป็นแบบนี้
ส่วนความคุ้มครองเพิ่ม 50–100% มีไว้สำหรับช่วงที่ครอบครัวพึ่งรายได้ของผู้เอาประกันภัยเต็มที่ คือช่วงที่ลูกยังเรียนและบ้านยังผ่อน · เมื่ออายุครบ 60 ปี ภาระส่วนใหญ่หมดลง ความคุ้มครองจึงกลับมาที่ทุนประกันเต็มจำนวน และคุ้มครองต่อไปจนถึงอายุ 99 ปี · เบี้ยไม่ลดลงเพราะถูกเฉลี่ยให้คงที่ไว้ตั้งแต่ปีแรกแล้ว ไม่ได้คิดใหม่ทุกปีตามความเสี่ยงที่เปลี่ยนไป — แลกกันกับการที่เบี้ยก็ไม่ขึ้นตามอายุเช่นกัน
ไลฟ์เรดดี้ปิดรับสมัครวันที่ 30 กันยายน 2569 · กรมธรรม์ที่มีผลบังคับอยู่แล้วยังคุ้มครองต่อไปตามเงื่อนไขเดิมทุกประการ ผู้ถือกรมธรรม์ไม่ต้องทำอะไร · ไลฟ์ โพรเทค+ คือแบบประกันตลอดชีพตัวใหม่ที่ต่างออกไปสองเรื่องหลัก คือมีความคุ้มครองส่วนเพิ่ม 50% หรือ 100% ก่อนอายุ 60 ปี และรับประกันภัยถึงอายุ 80 ปี ขณะที่ไลฟ์เรดดี้รับถึงอายุ 70 ปี · สัญญาเพิ่มเติมที่เคยแนบกับไลฟ์เรดดี้แนบกับแบบประกันนี้ได้เช่นกัน
เหมาะกับเสาหลักของครอบครัวที่ยังมีภาระผ่อนบ้านหรือลูกอยู่ในวัยเรียน เจ้าของธุรกิจที่มีหนี้หรือภาระค้ำประกัน และคนอายุ 25–35 ปีที่อยากล็อกอัตราเบี้ยตั้งแต่อายุยังน้อย · ไม่เหมาะกับคนที่ต้องการเงินคืนระหว่างทางหรือเงินปันผล เพราะแบบประกันนี้ไม่มีทั้งสองอย่าง และไม่เหมาะกับคนที่ซื้อเพราะความคุ้มครองส่วนเพิ่มแต่สมัครตอนอายุใกล้ 60 ปี เพราะส่วนนั้นจะเหลือระยะเวลาใช้งานสั้นมาก
ฝากชื่อกับเบอร์โทรไว้ ทีมงานโอปอชวนShield จะติดต่อกลับเพื่อช่วยเทียบแผนและทำ ใบเสนอราคาที่แม่นยำตามผลการพิจารณารับประกันภัยจริง — ปรึกษาฟรี ไม่มีข้อผูกมัด