
 กำลังโหลด...กำลังโหลด...กำลังโหลด...

กลัวค่ารักษาแพง
ป่วยต้องนอนโรงพยาบาล ไม่ต้องห่วงบิล — เหมาจ่ายตามจริงในวงเงิน 3–100 ล้านบาทต่อปี ใส่เพศกับอายุ แล้วดูเบี้ยของคุณได้เลย
Gold · เดือนละ 4,005.90 บาท (ตกวันละ 132 บาท)
คิดเมื่อ 30 ต.ค. 2569 · เบี้ยมาตรฐาน ขึ้นกับผลพิจารณาสุขภาพและอาชีพ · ไม่ใช่ใบเสนอราคาทางการ
ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
รับประกันโดย บมจ. กรุงไทย-แอกซ่า ประกันชีวิต · ตัวแทนประกันชีวิต ธนยศ ฮกเจริญ 6101054006 · สุภาศรี อำนวยประวิทย์ 6301023264
 LINE @dealsurance
เดือนละ 4,005.90 บาท · ตกวันละ 132 บาท
เข้าใจใน 1 นาที
ค่ารักษาผู้ป่วยในตามบิลจริง ในวงเงินต่อปีของแผน · แผนซิลเวอร์ขึ้นไปรวมผู้ป่วยนอก
ตามแผนที่เลือก — เลือกให้พอกับค่าห้องของ รพ. ที่คุณใช้
รวมเคมีบำบัดและการรักษามะเร็งแบบมุ่งเป้า (Targeted Therapy)
ปอ ไล่ให้ครบ 13 หมวด ตั้งแต่ค่าห้องจนถึงคีโม ว่าบิลแบบไหนเบิกจากส่วนไหน
เลือกแผนที่พอดี
ตัวเลขคือเบี้ยรายเดือนแบบคุ้มครองเต็ม กดแผนไหน การ์ดด้านบนเปลี่ยนตาม
รวมสัญญาหลักประกันชีวิต ไลฟ์ โพรเทค+ 100 ทุน 50,000 แล้ว · แผนสมาร์ทและบรอนซ์สมัครได้ตั้งแต่ 6 ขวบ แผนอื่นตั้งแต่ 11 ปี · เบี้ยปรับตามอายุทุกปี
คำถามก่อนเลือกแผน: รพ. ที่ฉันไปคิดค่าห้องเท่าไหร่
ทีมเราไปเก็บค่าห้องจากใบอัตราค่าบริการจริงมาแล้ว 202 แห่ง — ในนั้น 146 แห่งมีเลขครบพอให้เทียบวงเงินได้ทันที ที่เหลือใบยังไม่ครบหมวด เลือกแผนจากเลขจริง ไม่ใช่จากคำแนะนำลอย ๆ
เปิดแผนที่เต็ม เพื่อดูทุกแห่งพร้อมพิกัดและเคสเคลมที่เคยเกิดที่นั่น
แผนที่ค่าห้องโรงพยาบาลตามนิยามประกัน — กรอกวงเงินค่าห้องของคุณ หมุดจะบอกทันทีว่า ที่ไหน 🟢 พอ ที่ไหน 🔴 ขาด · ShieldChill เช็คค่าห้องกับ รพ. แล้ว 202 แห่ง
เปิดแผนที่เช็คค่าห้อง →คำถามสุดท้ายก่อนตัดสินใจ: จ่ายจริงไหม
เคสจริงของลูกค้าที่ถือแผนนี้ ปิดชื่อแล้ว — ทุกเคสบอกว่าประกันจ่ายเท่าไหร่ และเหลือจ่ายเองเท่าไหร่
 ไส้ติ่งอักเสบเฉียบพลันติดเชื้อรุนแรง ระหว่างเดินทางต่างจังหวัด นอน ICU 1 คืน รักษาด้วยยาโดยไม่ผ่าตัดเคลม · iHealthy Ultra Bronze · อายุ 40-44 · นอน 1 คืน · IPDเคลมได้บางส่วน · ประกันจ่าย 57,744.70ไส้ติ่งอักเสบที่แพทย์ให้นอน ICU และรักษาด้วยยาโดยไม่ผ่าตัด เบิกเป็นผู้ป่วยในได้ เคสนี้บริษัทไม่คุ้มครองแค่แผ่นรองซับ 39 บาท ซึ่งโรงพยาบาลลดให้ ลูกค้าจึงไม่ต้องจ่ายเองเลย
 ปวดท้องเรื้อรัง กินยาแล้วไม่หาย แพทย์จึงให้ส่องกล้องกระเพาะอาหาร — เอกสารไม่ได้ระบุผลการส่องกล้องเคลม · ไอเฮลท์ตี้ ไลท์ รุ่นเก่า (iHealthy Lite) · รหัสแผนตามใบสรุปค่าใช้จ่ายฯ HEH8B64 Silver · OPDเคลมได้เต็ม · ประกันจ่าย 22,162ปวดท้องเรื้อรังที่กินยาแล้วไม่ดีขึ้นจนแพทย์ให้ส่องกล้อง ขออนุมัติล่วงหน้าไว้ก่อนได้ และเคสนี้บริษัทวางบิลตรงกับโรงพยาบาลเต็มจำนวนแม้ไม่ได้นอนโรงพยาบาล
 ริดสีดวงทวารภายนอกมีลิ่มเลือดอุดตัน ผ่าตัดแบบไม่ต้องนอนโรงพยาบาลเคลม · iHealthy Ultra Bronze · อายุ 40-44 · OPDเคลมได้เต็ม · ประกันจ่าย 31,159.50ริดสีดวงที่แพทย์ผ่าตัดได้โดยไม่ต้องนอนโรงพยาบาล เบิกเป็นการผ่าตัดแบบผู้ป่วยนอกได้ และเมื่อโรงพยาบาลส่งเอกสารให้บริษัทครบ ผลอาจออกได้ภายในวันเดียวกับที่รักษา
เคลมยังไง
ดูในคลิปว่าแบบของคุณต้องเตรียมอะไร หรือเปิดคู่มือเคลมทีละแบบในเว็บ
เปิดคู่มือเคลม →ก่อนสมัคร รู้ไว้ · ทำวันนี้ พรุ่งนี้ป่วย เคลมได้ไหม
วันที่ 45 — เจ็บป่วยทั่วไปคุ้มครองแล้ว
ยังเหลืออีก 75 วันสำหรับ 8 กลุ่มโรคเฉพาะ: เนื้องอก ถุงน้ำ มะเร็งทุกชนิด · ริดสีดวงทวาร · ไส้เลื่อน · ต้อเนื้อ ต้อกระจก · ตัดทอนซิล/อดีนอยด์ · นิ่ว · เส้นเลือดขอดที่ขา · เยื่อบุโพรงมดลูกเจริญผิดที่
โรคหรืออาการที่ยังไม่หายก่อนวันเริ่มคุ้มครองครั้งแรก ปกติจะไม่คุ้มครอง — แต่มี 2 ทาง ที่ยังคุ้มครองได้
ทางที่ 1 · แถลงแล้วบริษัทรับ
บอกบริษัทตามจริง แล้วบริษัทยินยอมรับโดยไม่มีเงื่อนไขยกเว้นโรคนั้น
หรือ
ทางที่ 2 · เงียบมาพอ และถือมานานพอ
5 ปี
ก่อนวันเริ่มคุ้มครอง
ไม่มีอาการ ไม่ได้รักษา
ไม่ได้ปรึกษาแพทย์
3 ปีแรก
นับจากวันที่สัญญา
เริ่มมีผลคุ้มครอง
ถือต่อเนื่อง
ต้องครบทั้งสองฝั่ง — ไม่ใช่อย่างใดอย่างหนึ่ง
ยังมีอาการอยู่ · ยังมีภาวะนั้นอยู่ · ยังรับยาอยู่ — สามข้อนี้ให้แถลงไว้ก่อนเสมอ ผลพิจารณาของแต่ละคนขึ้นกับประวัติจริง
เบี้ยขึ้นตามช่วงอายุ ไม่ใช่เบี้ยคงที่
เป็นสัญญาเพิ่มเติมต่ออายุปีต่อปี เบี้ยปรับตามช่วงอายุที่กำหนดในตาราง — ลองกรอกอายุที่มากขึ้นในเครื่องคำนวณด้านบนเพื่อดูล่วงหน้าได้
ต้องแถลงสุขภาพ และโรคที่เป็นมาก่อนอาจถูกยกเว้น
โรคที่เป็นก่อนทำประกันไม่คุ้มครอง และบางกรณีบริษัทรับโดยยกเว้นอวัยวะนั้นถาวร — ถามก่อนได้ว่าเคสแบบเราเขารับยังไง
เคลมเกินเกณฑ์ติดกัน มีร่วมจ่ายปีถัดไป
ถ้าเคลมถี่หรือยอดสูงเกินเกณฑ์ต่อเนื่อง ปีต่ออายุอาจมีส่วนร่วมจ่าย (copayment) — รายละเอียดอยู่ในหัวข้อร่วมจ่ายด้านบน
คิดเมื่อ 30 ต.ค. 2569 · เบี้ยมาตรฐาน ขึ้นกับผลพิจารณาสุขภาพและอาชีพ · ไม่ใช่ใบเสนอราคาทางการ
ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
รับประกันโดย บมจ. กรุงไทย-แอกซ่า ประกันชีวิต · ตัวแทนประกันชีวิต ธนยศ ฮกเจริญ 6101054006 · สุภาศรี อำนวยประวิทย์ 6301023264
LINE @dealsuranceเดือนละ 4,005.90 บาท · ตกวันละ 132 บาท
พร้อมแล้ว · 3 ขั้น
คำถามที่ถามบ่อยที่สุด: เหมาจ่าย = ไม่ต้องควักเลยจริงไหม
เคสจริงของลูกค้าเรา ปิดชื่อแล้ว · กดเปลี่ยนแผนแล้วดูว่าส่วนที่ต้องจ่ายเองเปลี่ยนไปยังไง
3,180 บาท/วัน × 3 วัน · แผนนี้ให้วันละ 3,000 · จ่ายเอง 540 บาท
เหมาจ่ายตามจริง
เหมาจ่ายตามจริง
เหมาจ่ายตามจริง
มีค่าเตียงเสริมที่ไม่คุ้มครองอยู่ในหมวดนี้ · จ่ายเอง 300 บาท
ประกันจ่ายจ่ายเอง
ประกันจ่าย 313,807.50 บาท · คุณจ่ายเอง 840 บาท
จากบิลจริง 314,647.50 บาท (ล้มแล้วกระดูกข้อเท้าหัก ต้องผ่าตัดและนอนโรงพยาบาล 3 วัน) — ดูเคสเต็ม
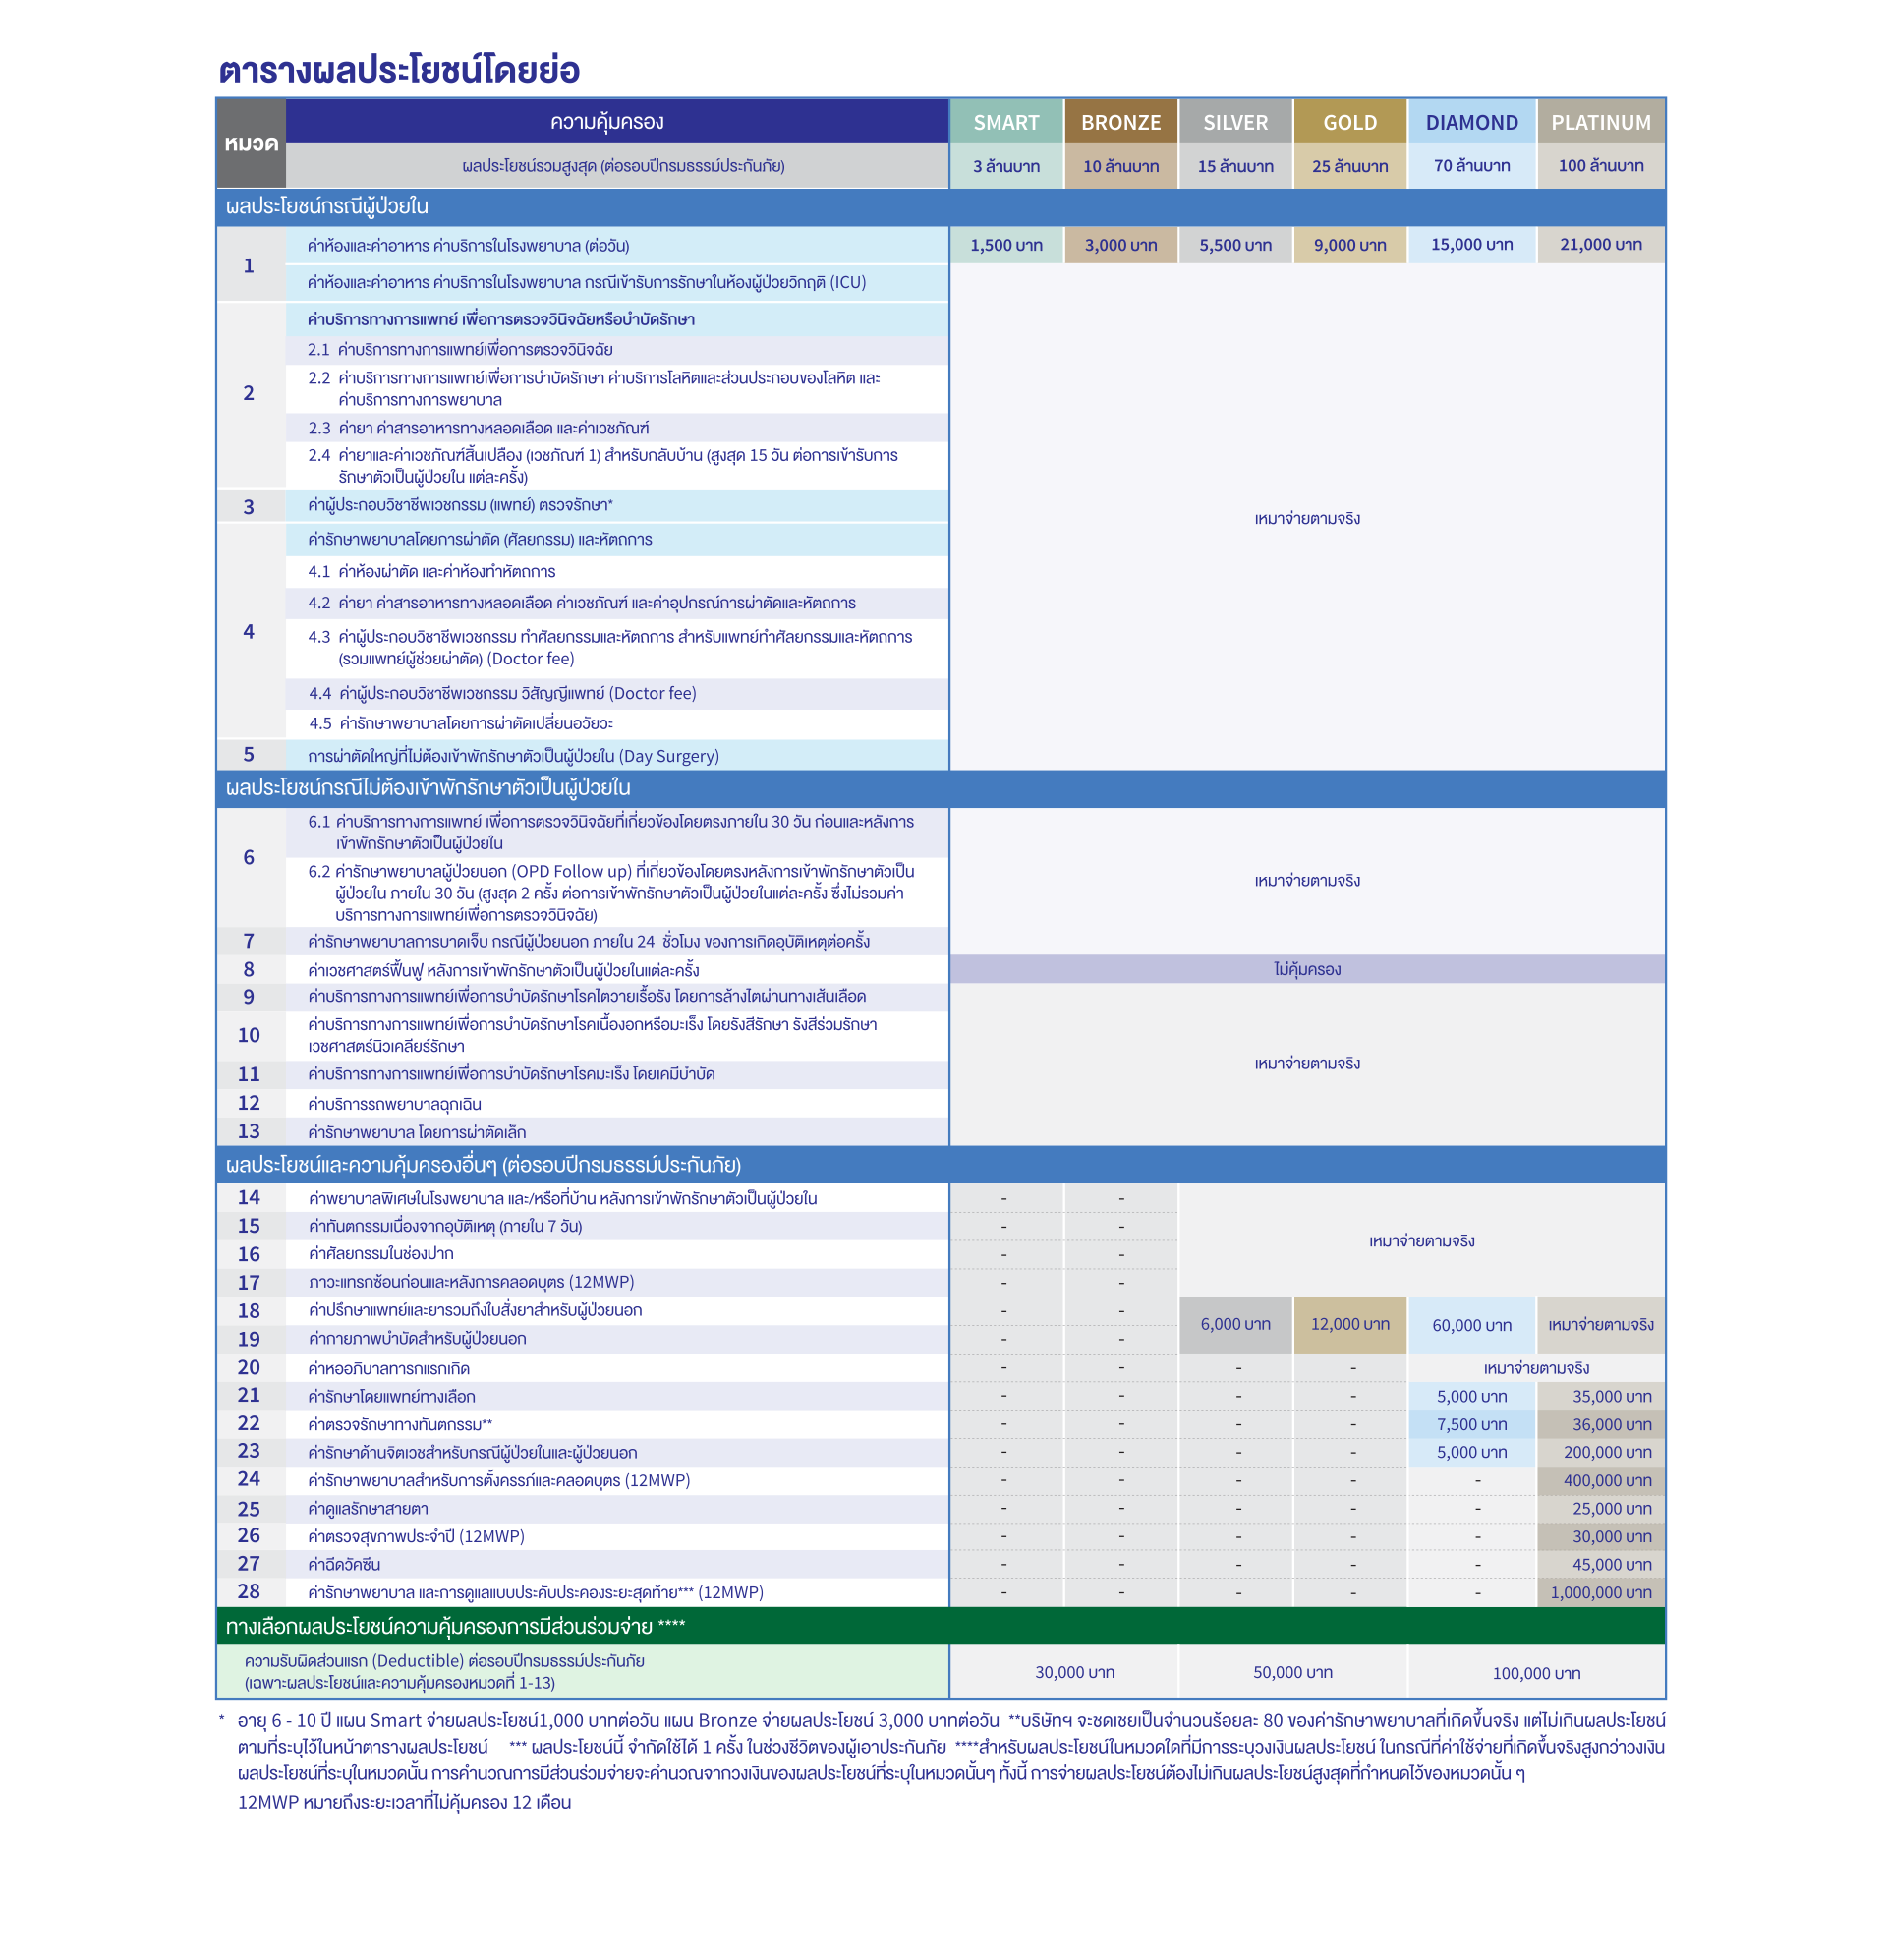
มีแผนความคุ้มครองให้เลือก 6 แผน ด้วยวงเงินความคุ้มครองต่อรอบปีกรมธรรม์ ตั้งแต่ 3 – 100 ล้านบาท
อายุรับประกันภัย 6 – 80 ปี คุ้มครองยาว ดูแลสุขภาพต่อเนื่องยาวนานถึงอายุ 99 ปี (ต่ออายุได้ถึงอายุ 98 ปี)
คุ้มครองค่ารักษาพยาบาลแบบเหมาจ่ายตามจริงทั้งกรณีผู้ป่วยในและผู้ป่วยนอก ตามแผนความคุ้มครองที่เลือก
ครอบคลุมค่าผ่าตัด ค่าล้างไต การรักษาโรคมะเร็งทั้ง เคมีบำบัด และการรักษามะเร็งแบบมุ่งเป้า Targeted Therapy
หลากหลายทางเลือกความคุ้มครอง เลือกความสบายใจเหมาจ่ายค่ารักษาตั้งแต่บาทแรก หรือเลือกจ่ายค่าเบี้ยที่ถูกลง ด้วยการเลือกแบบมีความรับผิดส่วนแรก (Deductible)
เหนือกว่าด้วยการรักษาและการป้องกัน โดยแพทย์ทางเลือก การรักษาด้านสุขภาพจิต การตรวจสุขภาพ การฉีดวัคซีน
ดูแลว่าที่คุณแม่ ด้วยแผนความคุ้มครอง ที่มอบผลประโยชน์เกี่ยวกับการตั้งครรภ์และคลอดบุตร
เดินทางอุ่นใจ ด้วยค่ารักษาพยาบาลกรณีฉุกเฉินในต่างประเทศ สูงสุด 90 วัน นับตั้งแต่วันเดินทาง
พิเศษ ส่วนลดเบี้ยประกันภัย 10% ในปีต่ออายุ หากไม่มีการเคลมสินไหมทดแทน 3 ปีกรมธรรม์ประกันภัยติดต่อกัน
เบี้ยประกันภัยสุขภาพ สามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ ตามเงื่อนไขของกรมสรรพากร
ตารางมีรายละเอียดค่อนข้างเยอะ เลื่อนดูทางขวาได้บนมือถือ
ตั้งแต่มีนาคม 2568 สมาคมประกันชีวิตไทยกำหนดกฎ Copayment ระดับอุตสาหกรรม ใช้กับกรมธรรม์สุขภาพใหม่ทุกฉบับของทุกบริษัท — เข้าใจไว้ก่อนจะได้ไม่ตกใจภายหลัง
Copayment คือการที่ผู้เอาประกันภัยร่วมจ่ายค่ารักษาพยาบาลผู้ป่วยใน (IPD) กับบริษัทตามสัดส่วน ที่กำหนด — ใช้เฉพาะกรมธรรม์สุขภาพใหม่ที่เริ่ม คุ้มครองตั้งแต่มีนาคม 2568 เป็นต้นไปเท่านั้น ไม่เกี่ยวกับผู้ป่วยนอก (OPD) เลย
พิจารณาสถานะใหม่ทุกรอบปีกรมธรรม์ ไม่ใช่การลงโทษถาวร — ปีไหนเคลมลดลงจนไม่เข้าเกณฑ์ ก็ไม่ต้องร่วมจ่ายอีก และการเข้าเงื่อนไขนี้ไม่มีผลลดเบี้ยประกันแต่อย่างใด ค่ารักษาที่เป็นโรคร้ายแรงหรือผ่าตัดใหญ่ (ตามรายชื่อที่กำหนด) จะไม่ถูกนับรวมตอนคำนวณว่าเข้าเกณฑ์ หรือไม่ (แต่ถ้าปีนั้นเข้าเกณฑ์แล้ว ต้องร่วมจ่ายค่ารักษาทุกประเภทของปีถัดไป รวมโรคร้ายแรง/ ผ่าตัดใหญ่ด้วย)
อาการไม่รุนแรง รักษาง่าย มักหายได้เองหรือด้วยยาสามัญประจำบ้าน และพบได้บ่อยในทุกเพศทุกวัย เช่น เวียนศีรษะ, ไข้ไม่ระบุสาเหตุ, ปวดหัว, ติดเชื้อทางเดินหายใจส่วนบน, ไข้หวัดใหญ่, ภูมิแพ้, กล้ามเนื้ออักเสบ, ท้องเสีย, กระเพาะอาหารอักเสบและกรดไหลย้อน
รายชื่อนี้เป็นตัวอย่างจากสมาคมประกันชีวิตไทย ไม่ใช่รายการปิดตายตัวทั้งหมด อาการ/โรคเล็กน้อยอื่นที่มีลักษณะใกล้เคียงกันก็อาจเข้าข่ายได้เช่นกัน
แผน iHealthy Ultra ที่โอปอชวนShield เสนอขายอยู่ตอนนี้ (Full Coverage และ Deductible) ไม่ใช่ทางเลือกแบบ Copayment ที่เคยมี — ทางเลือกนั้นถูกปิดขาย ไปแล้วตั้งแต่มีนาคม 2568 ส่วนกฎ Copayment ระดับอุตสาหกรรมข้างต้นเป็นกฎที่ผูกกับพฤติกรรมการ เคลมของลูกค้าแต่ละราย ใช้กับกรมธรรม์สุขภาพใหม่ทุกบริษัทในตลาด — หากมีข้อสงสัยว่ากรมธรรม์ ของท่านเข้าเงื่อนไขนี้หรือไม่ ทีมงานของเรายินดีตรวจสอบให้ตามเงื่อนไขจริงในกรมธรรม์
เพิ่มความอุ่นใจให้ครบวงจร ด้วยเงินชดเชยรายได้ที่ขาดหายไประหว่างพักรักษาตัว เลือกซื้อเพิ่มควบคู่กับ iHealthy Ultra ได้
รับเงินสดชดเชยรายวันเมื่อเข้าพักรักษาตัวเป็นผู้ป่วยใน สูงสุด 365 วัน ไม่ว่าจะมีสวัสดิการอื่นอยู่แล้วหรือไม่ นำไปใช้จ่ายอะไรก็ได้ตามต้องการ
รับเพิ่มเป็น 2 เท่าของค่าชดเชยรายวันปกติ เมื่อต้องรักษาตัวในห้องผู้ป่วยวิกฤต สูงสุด 15 วัน
รับเพิ่มเป็น 2.5 เท่าของค่าชดเชยรายวันปกติ สูงสุด 5 วันต่อการรักษา และไม่เกิน 15 วันต่อปีกรมธรรม์
เลือกวงเงินค่าชดเชยรายวันได้ตั้งแต่ 500 – 5,000 บาทต่อวัน สมัครได้ตั้งแต่อายุ 6 ปี ต่ออายุได้ถึงอายุ 74 ปี ทั้งนี้ต้องไม่เกินระยะเวลาเอาประกันภัยของสัญญาหลัก
บริษัทฯ ขอสงวนสิทธิ์ไม่ต่ออายุสัญญาเพิ่มเติมนี้ในวันครบรอบปีกรมธรรม์ โดยแจ้งให้ผู้เอาประกันภัยทราบล่วงหน้าเป็นลายลักษณ์อักษรไม่น้อยกว่า 30 วัน เบี้ยประกันภัยปีต่ออายุอาจเปลี่ยนแปลงตามอายุและชั้นอาชีพ
คลิปสั้นเล่าประสบการณ์เคลมจริง และตัวอย่างการพิจารณารับประกันภัยจากทีมงานโอปอชวนShield
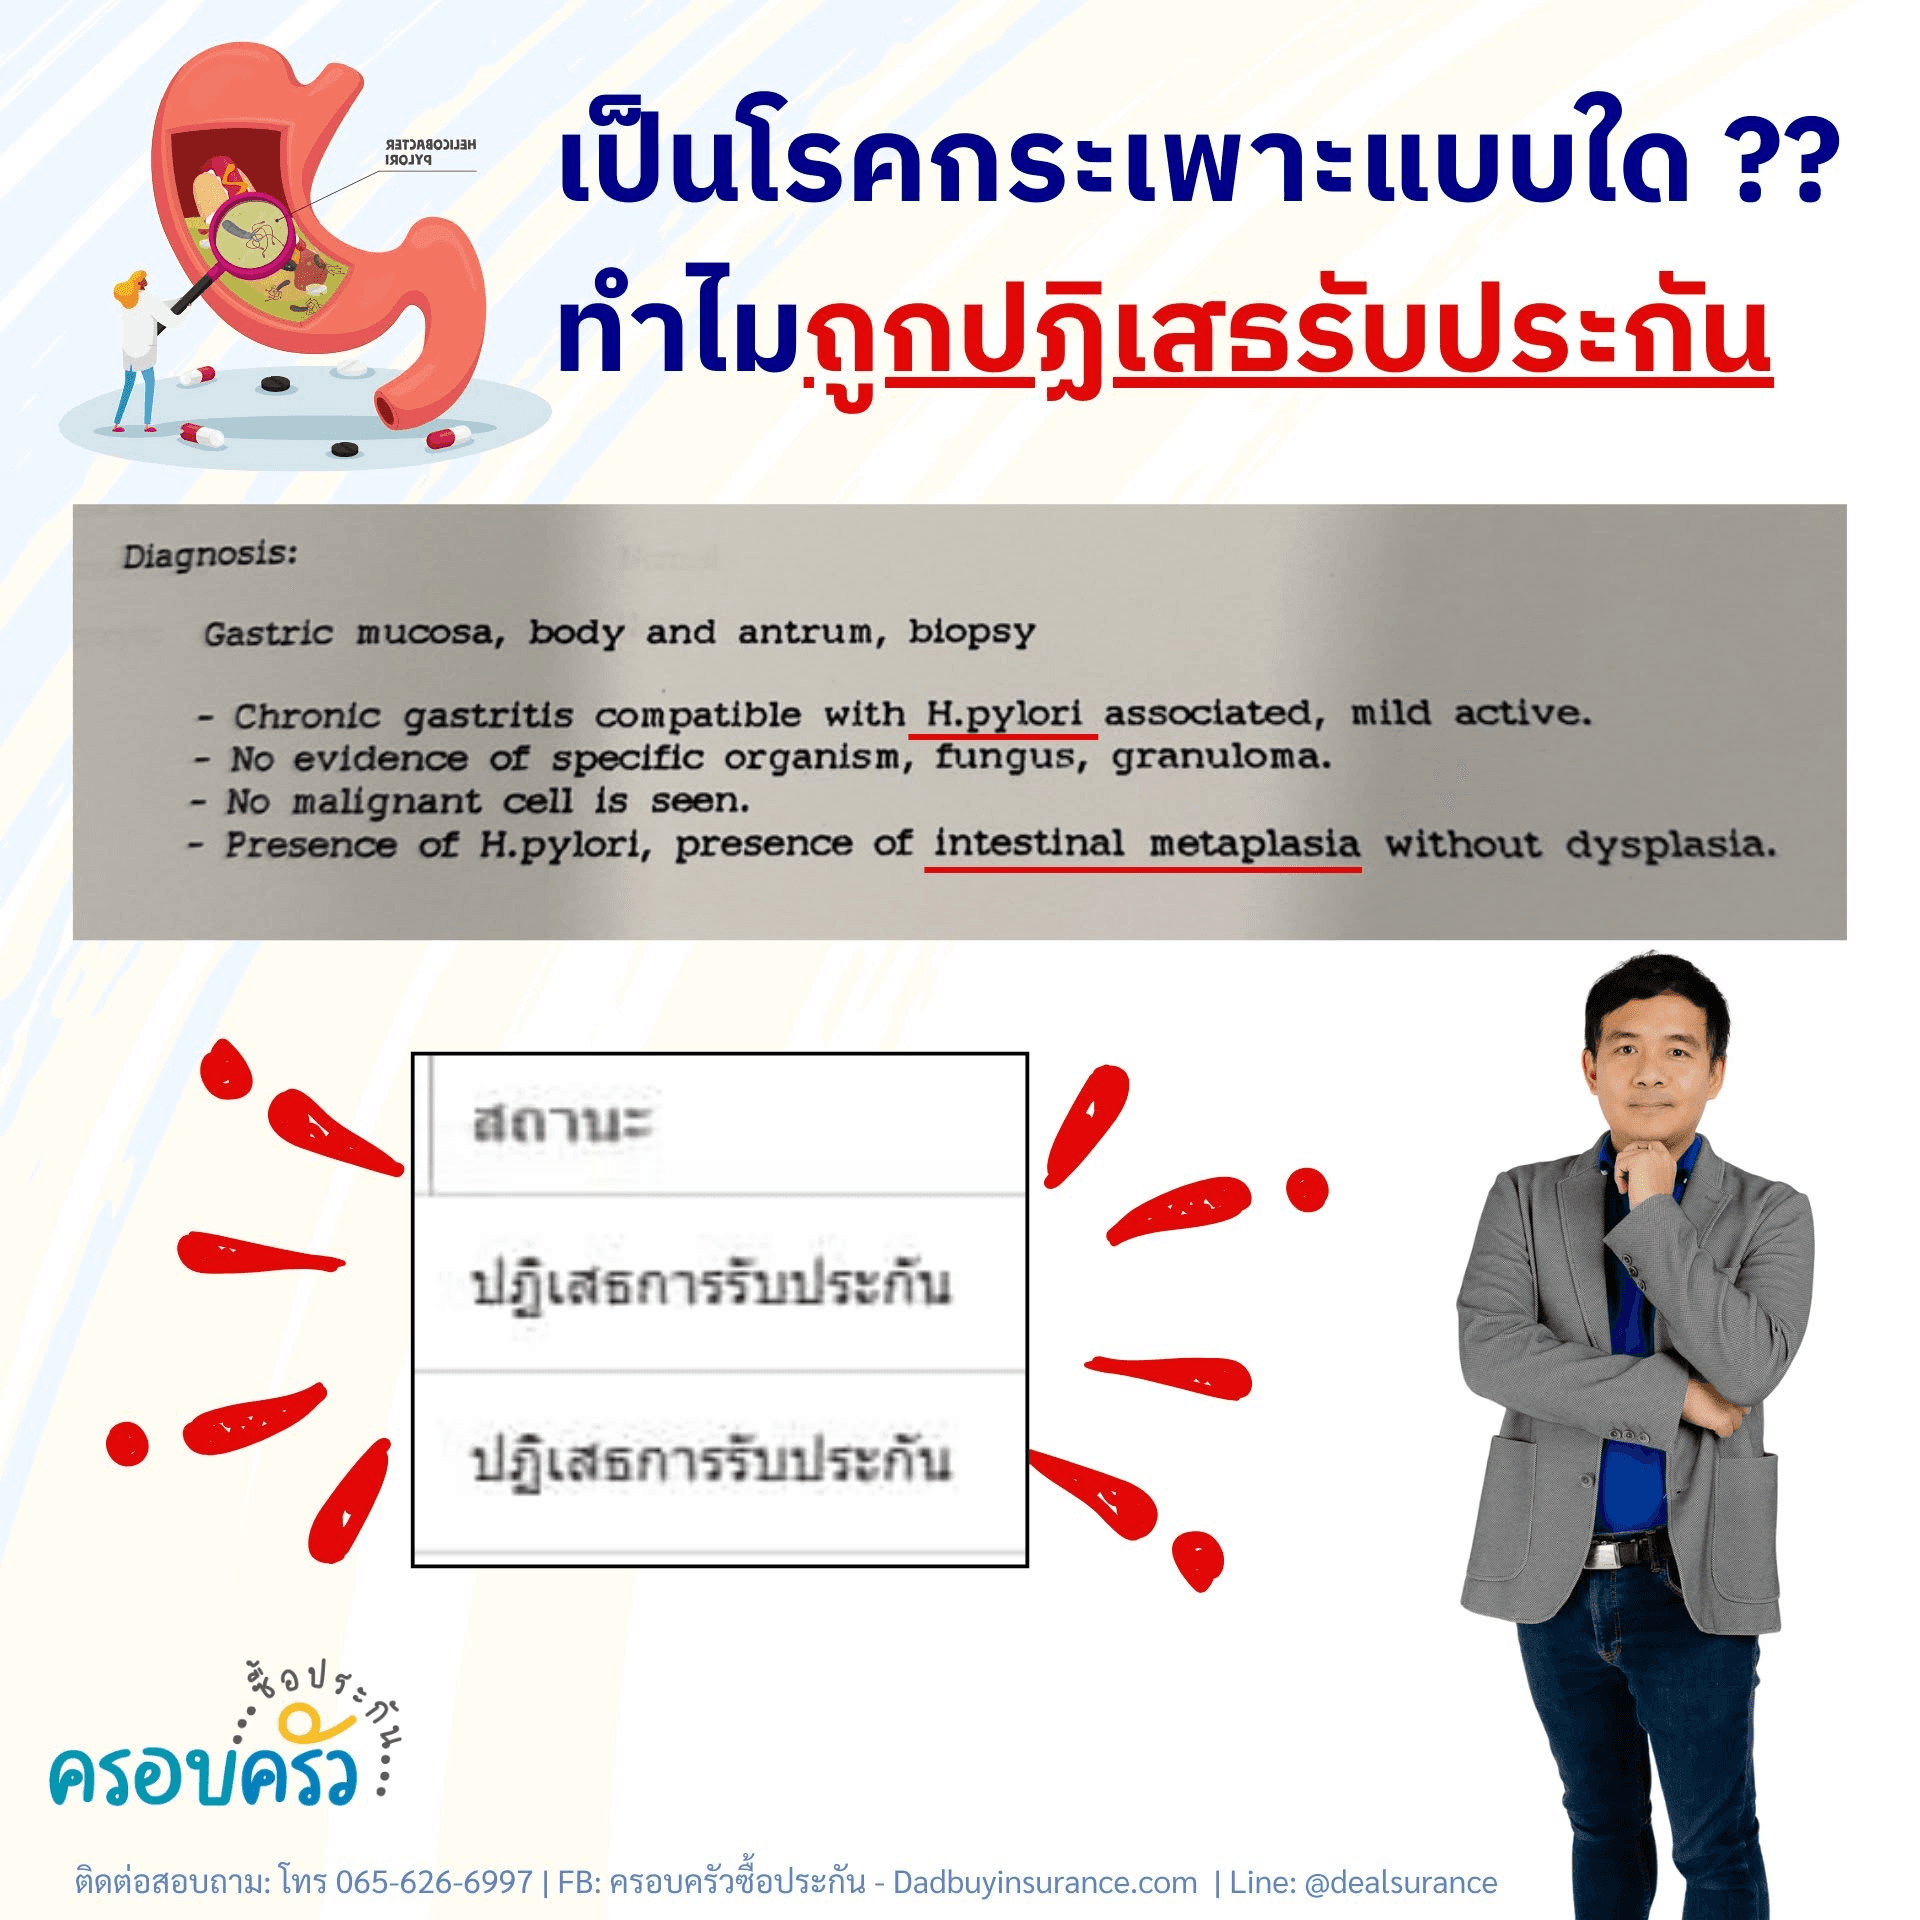
หญิงอายุ 34 ปี ทำประกันกลุ่มโรคร้ายแรง แนบประวัติโรคกระเพาะและถูกปฏิเสธรับประกันในเวลาต่อมา โรคกระเพาะ โรคง่ายๆ ทำไมถูก ปฏิเสธการรับประกัน ??
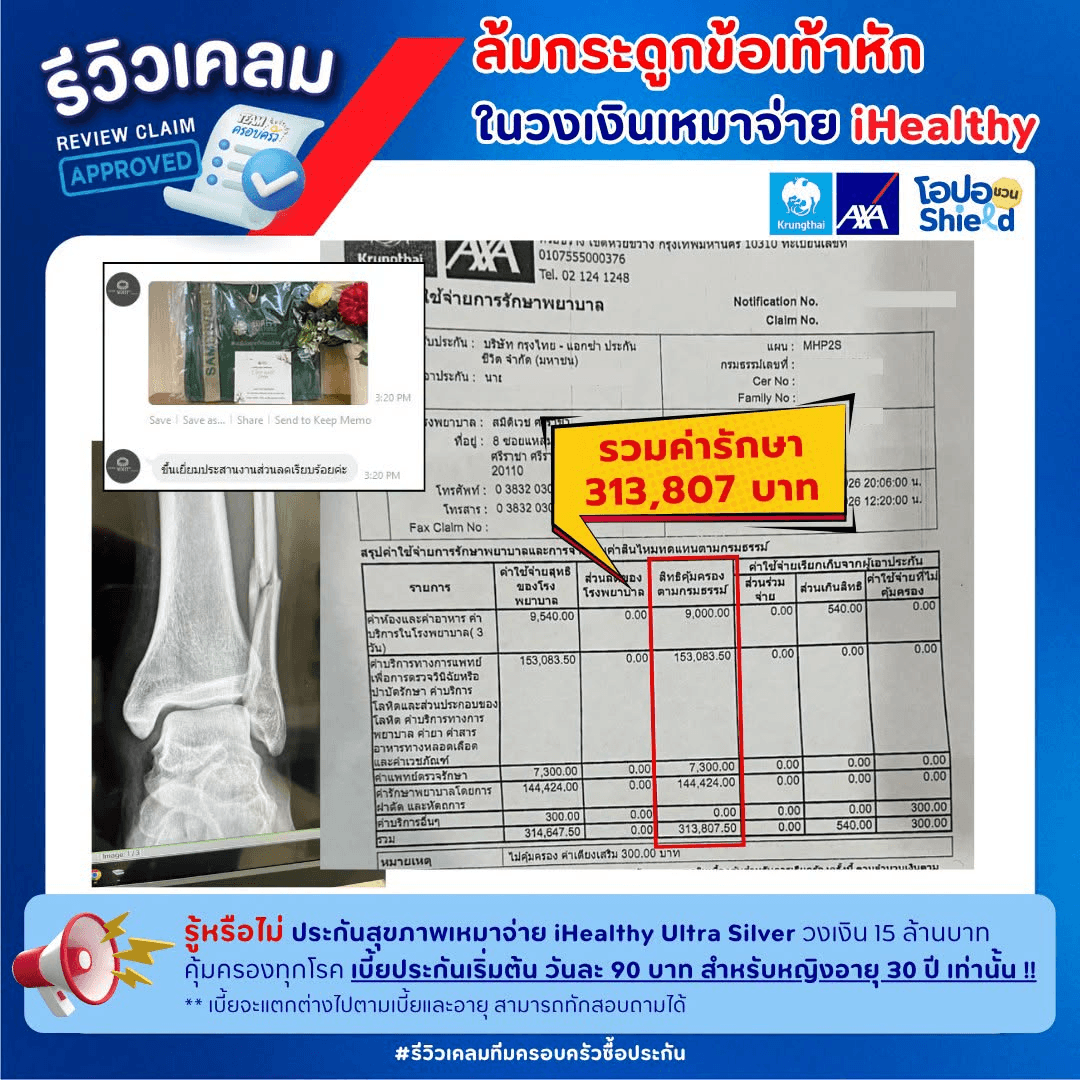
🚨2 ทุ่ม วันอาทิตย์ หลายบ้านกำลังพักผ่อน แต่ไม่ใช่กับบ้านน้องลูกค้า พี่ปอ แฟนน้องน้องล้มขาหัก อยู่หน้าห้องฉุกฌแิน รพ.สมิติเวช ศรีราชาแล้ว
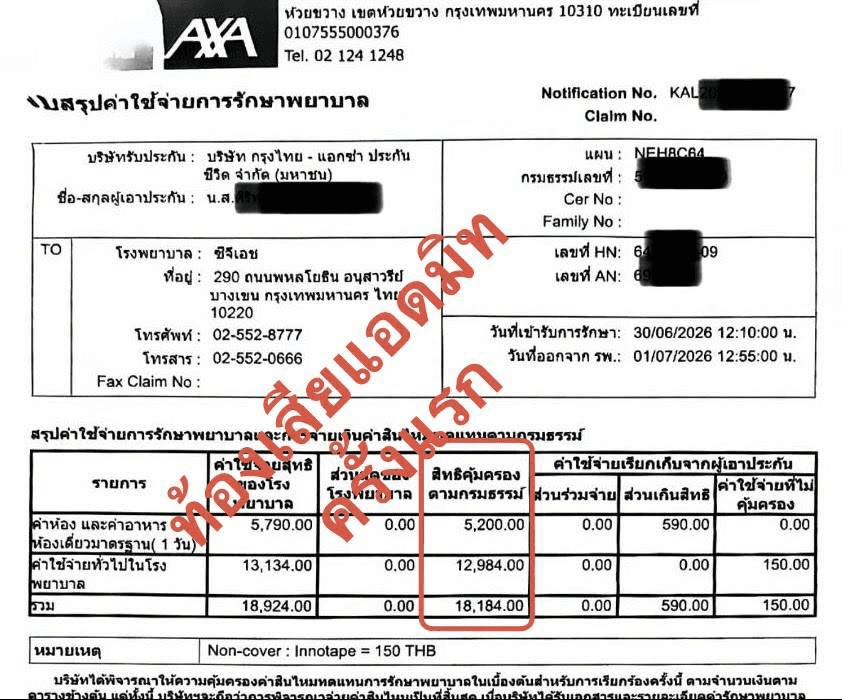
#แอดมิทท้องเสีย #ชำระเบี้ยรายเดือนต้องระวังประกันหลุด #อยากChillต้องShieldก่อน #ซื้อประกันก่อนป่วยช่วยได้ทุกโรค #ประกันกลุ่ม #ประกันสุขภาพเหมาจ่ายiHealthyUltra #ประกันโรคร้ายแรง #กรุงไทยแอกซ่า
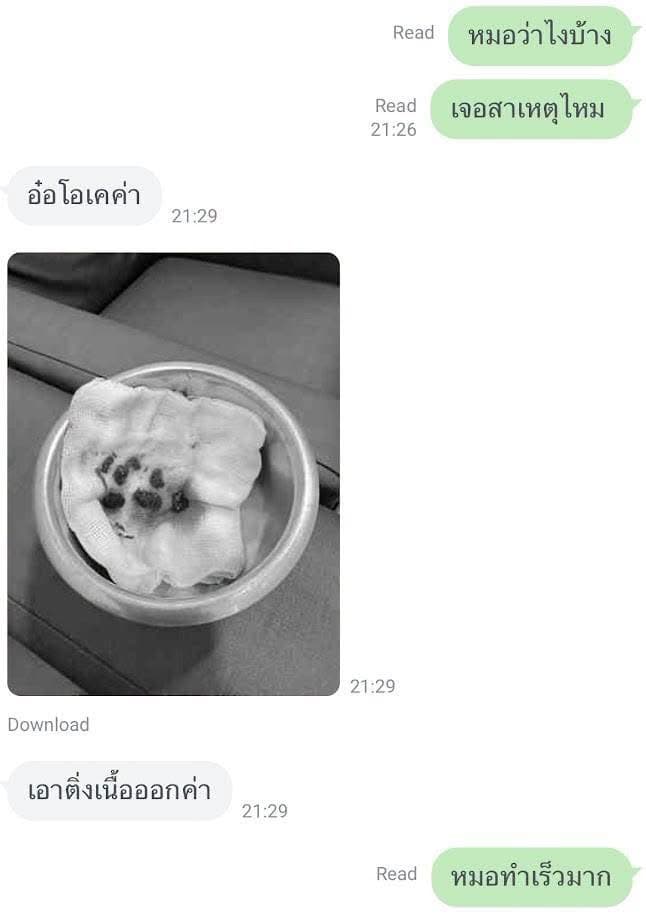
ความสบายใจ ราคากี่บาท ?? ต้นปี..น้องป่วย ไข้หวัดหรือท้องเสียนี้แหละ ปอไปเยี่ยมด้วย หมอเห็นค่าเลือดแปลกๆ เลือดน้องซีด จางกว่าปกติ วันนั้นแอดมิท เรียบร้อย เคลมได้หมด ประกันกลุ่ม ประกันสุขภาพ แบ่งเบากันจ่าย เรียบร้อย
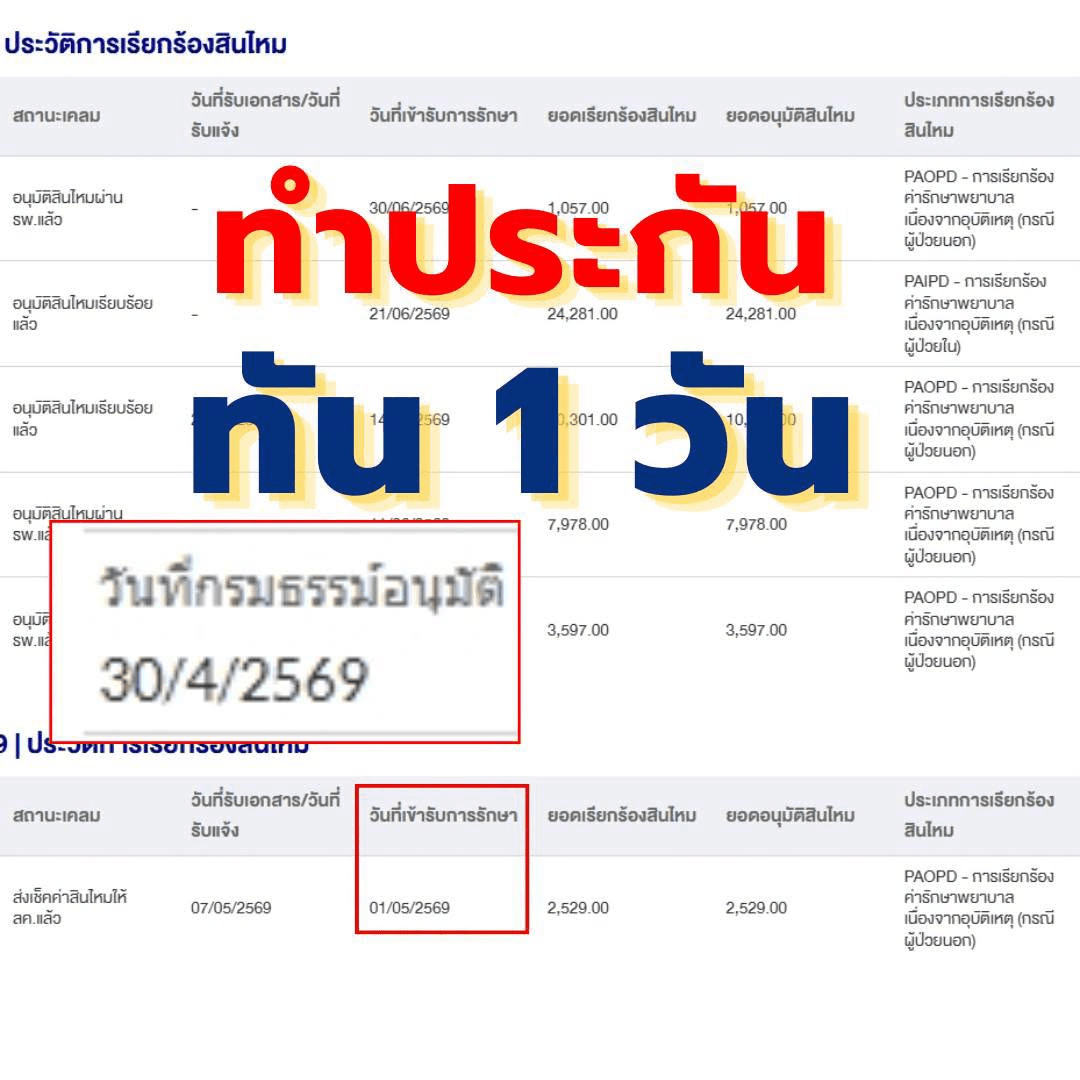
มีตัวแทนชวนทำประกัน แต่ขอรอก่อน อยากให้อ่านเคสนี้...น้องทำประกันมาตั้งแต่กลางเดือน เมษายน 69 แต่เจ้ากรรม verify ผู้ชำระเบี้ยไม่ผ่านสักที จนแล้วจนรอด ผ่านเอาวันที่ 30/4/2569 และและ ล้มเอ็นขาดวันที่ 1/5/2569
เบี้ยจะขึ้นอยู่กับอายุ เพศ และแผนที่เลือก หากต้องการเบี้ยที่ประหยัดลง สามารถเลือกแบบมีความรับผิดส่วนแรก (Deductible) ได้ ซึ่งช่วยลดเบี้ยได้พอสมควรเมื่อเทียบกับแบบคุ้มครองเต็มจำนวนในแผนเดียวกัน นอกจากนี้ยังมีส่วนลด 10% ในปีต่ออายุหากไม่มีการเคลมต่อเนื่อง 3 ปี
โดยหลักการจะไม่คุ้มครองโรคเรื้อรังหรือการเจ็บป่วยที่มีมาก่อนทำสัญญาและยังไม่หายขาด เว้นแต่แถลงให้บริษัททราบและได้รับความยินยอม หรือไม่มีอาการ/ไม่ได้พบแพทย์มาแล้วอย่างน้อย 5 ปีก่อนทำสัญญา
คุ้มครองเฉพาะในประเทศไทยเป็นหลัก กรณีเดินทางต่างประเทศ คุ้มครองเฉพาะเหตุฉุกเฉินที่เกิดขึ้นภายใน 90 วันแรกนับจากวันเดินทางเท่านั้น
ได้ สมัครได้ตั้งแต่อายุ 6 ขวบ ในแผนสมาร์ทและบรอนซ์ (วงเงินคุ้มครอง 3-10 ล้านบาทต่อปี)
ได้ เบี้ยประกันสุขภาพสามารถนำไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ของกรมสรรพากร
iHealthy Ultra เป็นสัญญาเพิ่มเติมของบริษัท กรุงไทย-แอกซา ประกันชีวิต จำกัด (มหาชน) โอปอชวนShield เป็นผู้นำเสนอแผนประกันเพื่อให้คำปรึกษาเบื้องต้นเท่านั้น ข้อมูลบนหน้านี้เป็นการสรุปเพื่อการนำเสนอ ผลประโยชน์ความคุ้มครองและเบี้ยประกันที่แท้จริงเป็นไปตามผลการพิจารณารับประกันภัยและกรมธรรม์ฉบับจริง กรุณาศึกษารายละเอียด ข้อกำหนด และเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง

โอปอ ดูแลเองทุกเคส ตั้งแต่เลือกแผนจนวันเคลม
ตัวแทนประกันชีวิตที่ได้รับอนุญาต (กรุงไทย-แอกซ่า) · ตอบคำถามไว้เป็นคลิปแล้ว 691 ตัว · เคสเคลมที่เปิดให้ดู 141 เคส
อยากได้ความคุ้มครองชีวิตด้วย: สัญญาเพิ่มเติมค่ารักษาพยาบาล แนบกับกรมธรรม์ประกันชีวิตหลักได้ รวมถึง Life Protect+ (ไลฟ์ โพรเทค+) ซึ่งคุ้มครองชีวิตถึงอายุ 99 และคุ้มครองเพิ่ม 50–100% หากจากไปก่อนอายุ 60